

美國聯準會(Fed)利率決議在台灣時間9月17日凌晨2點公布,市場估升息1碼的機率已逼近九成。
- Fed若出手,是三年來首次升息,也是新主席華許上任後第一次動手
- 1990年代以來,Fed只有1997年「升一次就停」
- 台股9/11先跌755點,9/14盤中再殺近800點
- 9/17下午換台灣央行開理監事會,凍了9次的利率同樣面臨升息壓力
三年沒動的Fed,為什麼現在要升息
Fed升息,上一次已經是三年前的事,中間鮑爾在2025年還連降了三次。
現在利率停在3.50%到3.75%,連續五次會議按兵不動,市場原本吵的是「什麼時候降」,不知不覺變成「這週升不升」。
降息的劇本演到一半改成升息,到底發生了什麼事?
導火線:上週五的CPI,把機率從五五波打到九成
上週五晚間美國公布8月通膨數據,CPI年增率3.4%,核心CPI月增0.3%高於預期,升息機率直接跳到約九成。
在那之前,芝商所FedWatch統計的機率大概還在五五波,一份數據就把天平壓死了。
這份CPI差在哪
| 項目 | 數字 | 市場怎麼讀 |
|---|---|---|
| CPI年增率 | 3.4% | 距離2%目標還很遠 |
| 核心CPI月增率 | 0.3% | 高於預期,最被放大檢視的一格 |
| 本週升息1碼機率 | 逼近九成 | 一週前還在五五波 |
什麼是一碼
一碼是0.25個百分點,是Fed調整利率的基本單位。
升1碼,就是把利率區間整個往上搬0.25%。
什麼是FedWatch
芝商所(CME)用利率期貨的價格,回推市場認為Fed各種決策的機率。
它反映的不是Fed怎麼想,是全市場的錢押在哪邊。
其實7月就有預兆:三張反對票
7月那場會議表面上又是按兵不動,但三位地區聯準銀行總裁投下反對票,一致主張立刻升息1碼,2016年以來第一次,同一場會議出現三張同方向的反對票。
反對票在Fed是大事
把FOMC想成一場12個人的董事會,慣例上主席會先私下喬好共識,進會議室投票只是走形式,所以絕大多數決議都是全票通過。
在這種文化裡,反對票不是普通的不同意,是當著全世界的面拍桌,一張就夠市場解讀半天。
7月一次出現三張,達拉斯、克里夫蘭、明尼亞波利斯三位聯準銀行總裁方向完全一致,全都主張立刻升息:再不動,我們自己先動。
主席已經不是鮑爾了
很多人對Fed的印象還停在鮑爾,但現在坐在主席位子上的是華許(Kevin Warsh),今年5月才上任。
傑克森霍爾那場演說
傑克森霍爾是全球央行總裁每年8月底的固定聚會,Fed主席歷來都挑這個場子放最重要的政策風向球。
華許上任後第一次站上這個講台,就把話講白:通膨沒有明顯放緩,Fed「還有工作要做」。
市場的反應,直接寫在機率上:
| 時間點 | 9月升息機率 |
|---|---|
| 傑克森霍爾演說前 | 三成多 |
| 演說結束當天 | 五成左右 |
| 8月CPI公布後 | 逼近九成 |
一場演說加一份數據,就沒有回頭路了。
通膨數據、內部分裂、鷹派主席,三個條件湊齊,剩下的問題只有一個:升了之後,還有沒有下一次。
升一次就收手?1990年後只發生過一次
Fed內部有一個基本共識:1碼只有0.25個百分點,單獨一次不足以把3.4%的通膨壓回2%的目標。
從這個共識可以反推出升息的真正含義:
- Fed明知一次沒用還是決定動手,代表官員判斷3.50%到3.75%的利率,對通膨的壓制力已經不夠
- 利率位置不對,就不是調一次能修完的,後面接著來才合理
Fed的邏輯:確定一次不夠,才會動手
華爾街日報記者Timiraos有「Fed傳聲筒」的稱號,他點出的規律很簡單:
Fed一旦啟動升息,很少只升1次,因為官員通常是確信一次不夠,才會採取行動。
這個規律不是他一個人的看法,Fed裡外、鷹派鴿派,講的是同一件事:
| 誰 | 原本偏哪邊 | 對「升一次夠不夠」的說法 |
|---|---|---|
| 前Fed副主席克拉里達(Richard Clarida) | 已卸任,現在是投資公司Pimco的顧問,講話沒有政治包袱 | 「如果我們本周升息,當然還會有後續升息」 |
| 現任理事沃勒(Christopher Waller) | 偏鴿,主張可以再等等看 | 就算延到下次會議再升,單靠一次1碼,通膨也降不回2% |
| 現任主席華許(Kevin Warsh) | 偏鷹,掌握決策方向 | 7月自己說過,不認為Fed擅長靠小幅調整引導經濟 |
連主張等等看的人都承認一次不夠,一個對微調沒信心的主席,更不可能升一碼就宣布收工。
1997年,唯一的例外
自1990年代Fed把聯邦資金利率當成主要政策工具以來,30年間啟動過好幾輪升息循環,「升一次就結束」只出現過一次,就是1997年。
而且嚴格說,那次是「升完就凍」:
- 升1碼之後,整整18個月沒有再動
- 下一次出手時,方向已經變成降息
30年、一次例外,這就是「Fed很少只升一次」的全部證據。
所以這週如果真的升,你看到的不會是「一碼」,是「第一碼」。
這次還多一層政治戲
美國期中選舉11月初登場,距離這次會議只剩約7週,Fed這一碼不只是經濟決策,也踩在政治的線上。
| 推著Fed升息的 | 拉著Fed別動的 |
|---|---|
| 8月CPI年增3.4%,離2%目標還很遠 | 哈塞特直說,若Fed真的升息,川普對這件事「一定不太高興」 |
| 內部三位總裁7月就投票主張升息 | 川普本人喊得更直接:美國的利率應該全球最低 |
一邊是通膨數據,一邊是政治壓力,華許怎麼選,9/17週四凌晨見分曉。
而Fed自己不給前瞻指引,於是華爾街只能各押各的。
華爾街押哪邊:從按兵不動到升6次都有人
這次最有意思的地方,是各家機構的預測拉得非常開,開到不像在預測同一場會議。
| 機構 | 怎麼押 | 白話講 |
|---|---|---|
| 美銀、德銀 | 今年合計升3碼 | 年底利率衝到4.50%,把鮑爾去年降的整段收回 |
| RBC | 年底前升息3次 | 同樣看到4.50% |
| Vanguard | 從1次到6次都有可能,3次是合理起點 | 最鷹的劇本一路升到5.25% |
| 滙豐、大摩 | 這週按兵不動 | 維持現狀3.50%–3.75%,大摩甚至看明年會降息 |
換算方式很簡單:現在利率的天花板是3.75%,升1碼加0.25%,升3碼就是3.75%+0.75%=4.50%。
對照一下就有感:若真的升滿3碼,等於把鮑爾去年降下來的,一年之內原封不動收回去。
美國利率升到4.50%,跟台灣的你有什麼關係:
- 美元定存更香:美國利率墊高,銀行的美元定存利率跟著加碼,股市的錢會被定存吸走一部分
- 台幣壓力變大:美台利差拉開,資金往美元跑,台幣易貶難升,換匯、出國都可能變貴
- 台股估值被扣分:利率是估值的分母,分母變大,本益比最高的AI股第一個被砍
- 房貸看央行臉色:台灣不會自動跟進,但Fed升越多,9/17理監事會的升息壓力就越大
點陣圖這次比決議本身更重要
這場會議剛好碰上季度經濟預測,19位官員對未來利率的預測,會畫成一張點陣圖一起公布。
平常點陣圖是配菜,這次不一樣,原因有兩個:
- 華許不給前瞻指引,前Fed官員萊因哈特就警告,缺乏溝通的情況下,市場會把第一次行動解讀成「後面還有很多次」,然後反應過頭
- Point72的首席經濟學家也直說,這次點陣圖藏的訊號會比平常多,因為那是市場少數拿得到的官方線索
看點陣圖要看哪裡
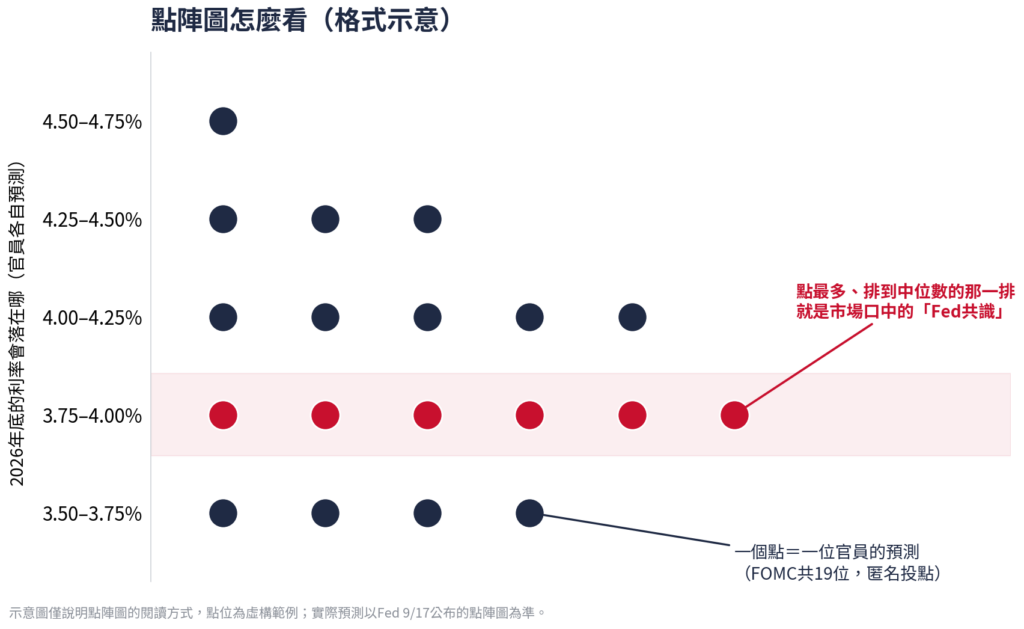
- 年底中位數落在哪:只升這1次,還是要升3次
- 2027年的落點:升上去之後,多久開始降
- 有沒有極端點:只要有官員點到5%以上,市場就會拿放大鏡看
什麼是點陣圖
FOMC每位官員匿名對未來幾年的利率各點一個點,19個點畫在同一張圖上。
它不是承諾,是官員內心話的分布圖。
市場最愛看的是中位數,那顆點在哪,比聲明稿的措辭更誠實。
機構還在紙上談兵,台股已經真金白銀跌給你看了。
台股先跌為敬:殺的是AI估值,笑的是金融股
決議還沒公布,台股先用連續兩個交易日的下跌投了票。
| 時間 | 數字 | 背後的事 |
|---|---|---|
| 9/11(五) | 盤中重挫998點,終場跌755.64點收46,184.85點,外資單日賣超892.7億 | 全球債市賣壓+升息疑慮,金控、航運撐盤才守住月線 |
| 9/14(一) | 盤中下挫近800點跌破月線,尾盤收斂至跌322.33點,收45,862.52點 | 利率觀望+AI巨頭放慢說法,電子權值股遭調節 |
| 9/14夜盤 | 台指期到晚間9點又跌了300多點 | 油價續飆、美10年期公債殖利率逼到5%關口 |
殖利率這條線也不是新戲,美國財政部八月才把長天期公債的買回規模加倍,想把殖利率壓下來,壓到現在10年期還是頂在5%門口。
為什麼升息專殺AI股
利率是股價的地心引力
買AI股,買的是它未來好幾年的獲利。
問題是,未來的錢跟今天的錢不等值:
- 利率越高,錢放定存就有得領,你願意為「十年後才入袋的獲利」付的價格就越低
- 獲利離現在越遠、本益比越高的股票,被扣得越兇
- 故事再好聽,最後都要回到財報分析攤開的獲利數字上,利率只是提前逼大家對帳
9/14最有畫面的一幕,就是大立光盤中摸到跌停價、失守6,000元大關,千金股一天被抬走兩檔。
光學鏡頭和記憶體整排領跌,連一年暴漲930%的南亞科(2408)都在回檔名單上。
金融股為什麼反而笑
同樣是升息,銀行拿到的是另一份劇本:
- 銀行做的是資金的生意,利率就是它的原料
- 利率越高,收進存款付的利息和放出貸款收的利息,中間的價差越有空間
盤面已經先示範過兩次:
| 日期 | 金融股的表現 |
|---|---|
| 9/11 | 大盤跌755點,外資買超前十名幾乎被金融股包辦,而且全數收紅 |
| 9/14 | 富邦金、國泰金逆勢撐盤,扛住大盤跌勢 |
同一個利空,兩種命運。
而且這週的重頭戲,還不是只有Fed一場。
同一週三場戲:Fed、台灣央行、日銀全擠在一起
這週被市場叫做超級央行週,三個利率決策擠在幾天之內接力登場。
| 時間(台灣) | 誰 | 看什麼 |
|---|---|---|
| 9/17 凌晨2:00 | 美國Fed | 升不升、點陣圖、2:30華許記者會 |
| 9/17 下午 | 台灣央行理監事會 | 連9凍會不會鬆動 |
| 緊接在後 | 日本央行 | 市場估日銀這次也會升1碼 |
台灣央行連9凍,這次撐不撐得住
台灣央行17日召開理監事會,政策利率已經連9凍,但6月會議就有2位理事主張升息,總裁楊金龍自己都說態度偏鷹。
對一般人的差別在哪
- 央行若動利率,房貸、信貸利率跟著基準走,30年的房貸每一碼都有感
- 就算利率不動,央行手上還有存款準備率、信用管制這些工具可以收資金
- 靠信貸開槓桿進場的人,成本第一個被墊高,信貸買股票划不划算,20家銀行的利息攤開重算一遍就知道
決議夜的三種劇本
| 劇本 | 市場第一反應 | 你要盯什麼 |
|---|---|---|
| 升1碼+點陣圖鷹派 | 高估值股再殺一輪 | 夜盤先反應,隔天開盤恐跳空 |
| 升1碼+華許口氣溫和 | 利空出盡,可能開低走高 | 別急著追價,先看外資回不回頭 |
| 按兵不動 | 股市先鬆一口氣 | 債市不一定領情 |
不升息不等於沒事:市場若解讀成Fed容忍通膨,長債拋售反而會更猛,股市那口氣也鬆不了多久。
三種劇本的共同點只有一個:波動不會變小。
這就把問題帶回你自己的帳戶上了。
常見問題
Q1:Fed升息一碼是多少?對台股影響很大嗎?
一碼是0.25個百分點,單看資金成本,變化其實不大。
市場真正在定價的是「這是不是一個循環的開頭」,台股反應的往往不是那一碼本身,是點陣圖上寫的「後面還有幾碼」,所以決議當晚的點陣圖比聲明稿更值得盯。
Q2:台灣央行9/17會跟著升息嗎?房貸族要緊張嗎?
不一定跟,台灣連9凍的慣性很強,但這次會吵得比較兇,畢竟6月就有2位理事想升了。
房貸族與其猜結果,不如先算自己:現在的月付金若加半碼、加一碼還撐不撐得住,先算出來心裡就有底。
Q3:為什麼升息AI股最傷、金融股反而漲?
兩邊拿到的是同一個利率、兩份劇本:
- AI股賣的是未來好幾年的獲利,利率越高,未來的錢折成今天就越薄,本益比越高的扣越兇
- 金融股剛好相反,利差是它的獲利來源,利率墊高反而有肉
Q4:決議是台灣時間幾點?當天要盯哪三個東西?
9/17(週四)凌晨2:00公布聲明,2:30華許開記者會,這次還附季度經濟預測和點陣圖。
盯三個就夠:
- 有沒有升
- 點陣圖年底的中位數落在哪
- 記者會的口氣
凌晨的反應會先寫進美股和台指期夜盤,早上台股怎麼開,看夜盤大概就有底。
利率是Fed的事,交割款是你的事
先把整件事收成一張表:
| 項目 | 重點 |
|---|---|
| Fed利率現況 | 3.50%–3.75%,連五凍,三年沒升過 |
| 這次會議 | 台灣時間9/17凌晨2:00,升1碼機率近九成,附點陣圖 |
| 歷史規律 | 1990年後只有1997年升一次就停 |
| 華爾街預測 | 從按兵不動到今年升6次,全都有人押 |
| 台股現況 | 9/11跌755點、9/14盤中殺近800點,AI股重傷、金融股逆勢 |
| 本週還有 | 台灣央行、日銀決議接力登場 |
回頭看這三個交易日:9/11盤中殺998點收斂到755點,9/14盤中殺近800點收斂到322點,夜盤又還一段。
一天來回幾百點,現在是常態,不是意外;手上拿槓桿型ETF的人,這種震法感受還要再乘以二。
方向看錯,虧的是價差;交割日前錢軋不出來,賠掉的是聯徵上跟著你五年的信用。
這種行情最容易出事的三種姿勢:
| 情境 | 當下發生什麼 | 代價 |
|---|---|---|
| 當沖沒沖掉 | 尾盤反殺出不掉,被迫留倉 | 價差單變成全額交割款 |
| 開低那一刻被追繳 | 融資維持率殺到追繳線,補繳來不及 | 被斷頭在最低點,下午看它拉回 |
| 跌深加碼一次買太多 | 覺得撿到便宜,沒算帳戶餘額 | T+2到了才發現缺口幾百萬 |
上週店裡才處理過一件活生生的:
- 行情不對捨不得在低點出,想多撐兩天再賣
- 一回神,交割日已經到眼前,缺口457萬
- 上午一通電話、下午匯款到位
- 隔天交割完成,信用零註記
決議之後的盤勢怎麼走,可以慢慢追;錢的事不能等,缺口出現的當下就要處理。
北信當鋪深耕股票代墊超過75年,專門處理時間壓力下的交割缺口:
- 當天審核、交割日前撥款,統一在交割日早上9點前匯入指定帳戶,從諮詢到撥款最快30分鐘
- 不查聯徵、費用透明,賣出持股取得資金後即可歸還
缺口多少先用北信違約交割試算工具算清楚,三十秒就知道;超過千位投資人的代墊見證都是這樣開始的。
已經收到券商通知?
違約交割補救專案即刻啟動,降低停權與罰款風險。
凌晨兩點的決議你可以睡過去,T+2的交割款不會等你睡醒,北信隨時都在。
📞 免費諮詢專線:02-2550-1333
💬 LINE 諮詢:@bs25501333
免責聲明
文章內容僅供參考,不構成任何投資建議或買賣推薦。
投資涉及風險,股市波動劇烈,過去績效不代表未來表現,投資人應審慎評估自身風險承受能力,並自負盈虧。
文中提及之個股、指數與數據僅為市場現況分析舉例說明,實際數據以臺灣證券交易所及公開資訊觀測站公告為準。
北信當鋪|政府立案75年|台北市大同區重慶北路二段194號|02-2550-1333|LINE 線上諮詢

