


美國10年期公債殖利率衝破5%,創19年新高,債券ETF成了台股最多人領息、也最多人套牢的商品。
進場之前,三件事先弄清楚:
- 全台債券ETF共114檔、規模約3兆元,是台股僅次於股票ETF的第二大家族
- 受益人數從2024年高峰約220萬人掉到約145萬人,套在裡面的人給自己取了個綽號:債蛙
- 賣債券ETF免徵證交稅的優惠今年底到期,財政部已預告修法延長到2036年
目錄
近5年最賺的10檔:每天自動更新
規模比的是誰的錢多,報酬比的才是誰替你賺錢。
這張榜以含息年化報酬率排序,每天收盤後自動更新,切年期看不同戰場:
看榜之前,三件事先說在前面:
- 榜上的報酬是過去的成績,數字再漂亮也不保證下一個五年重演,參考用,別當進場指令
- 近5年的榜看不到2021年後掛牌的新兵,00937B、00989B這批人氣王還在累積成績,想看新舊全員到齊,切到近1年就有
- 排名高的檔各有各的贏法,有的贏在天期、有的贏在信評,後面會一類一類講清楚,看完再挑也不遲
債券ETF是什麼?花幾千元,當美國政府的債主
債券ETF是什麼,先把身分換過來想:買股票是當股東,公司賺錢你分紅;買債券ETF是當債主,把錢借給美國政府和一票大企業,時間到就收利息。
債主這個身分值不值錢,要看手上那張借據寫了什麼。
債券:政府和大公司跟你借錢的收據
美國政府要蓋建設、蘋果要擴廠,缺錢的時候不見得跟銀行借,而是發行債券向大眾借。
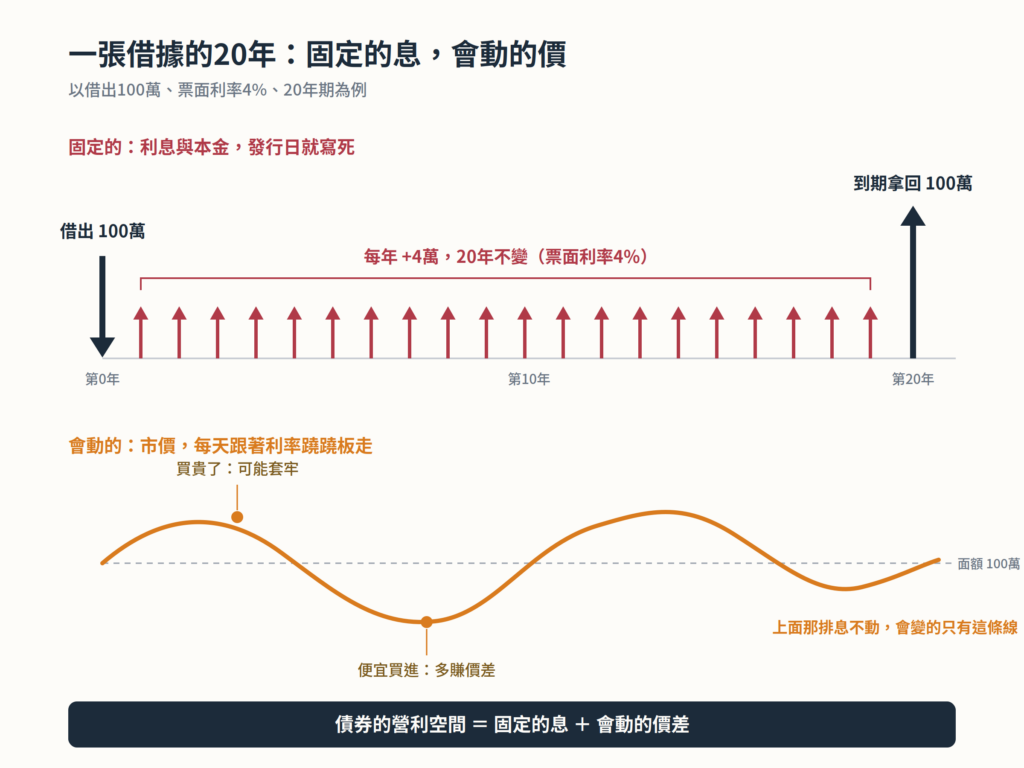
你借出100萬,拿到一張借據,上面白紙黑字寫著兩個承諾:
- 每年付你4萬利息,這個約定好的利率叫票面利率
- 20年後到期,100萬本金原封不動還你
只要對方不倒,這筆錢從頭到尾照劇本走,所以債券又叫固定收益商品。
美國公債的發行人是美國政府,被市場當成全世界最不會倒帳的那一個。
什麼是票面利率
債券發行時就印在票面上的利率,發行人每年照這個數字付息。
它從發行那天起就不會變,會變的是債券在市場上的成交價。
什麼是固定收益
利息多少、何時還本,發行時就約定好的資產類型,債券是最典型的代表。
「固定」指的是合約條件固定,不是保證你買了穩賺。
商品長相認識了,再來是全文最重要的一段:它為什麼會跌。
打包成ETF之後,3件事變了
單張債券買不起、挑不動、賣不掉,是散戶的三道牆,投信把幾十張、幾百張債券打包成ETF掛上市場,遊戲規則跟著改了三條:
| 比較 | 單張債券 | 債券ETF |
|---|---|---|
| 到期還本 | 有,到期拿回本金 | 沒有,基金會一直把快到期的債換成新債 |
| 買賣方式 | 找券商議價,流程繁瑣 | 台股盤中像買股票一樣下單 |
| 進場門檻 | 常常上萬美元起跳 | 一張新台幣幾千到幾萬元 |
第一條是全場最重要的差異:債券ETF沒有「抱到期就還本」這回事,價格跌了就是跌了,沒有時間到自動解套的保險。
很多債蛙當年就是把它當定存買,才會套得莫名其妙。
買債券的3條路:有人1萬美元起跳,有人一張幾千元
| 比較 | 債券ETF | 債券型基金 | 直接買債券 |
|---|---|---|---|
| 操作方式 | 一籃子債券,像股票一樣交易 | 經理人操盤,申購贖回 | 單張自己挑 |
| 購買管道 | 證券戶下單,跟買股票同一個App | 銀行、基金平台、投信申購 | 銀行財富管理或複委託 |
| 費用 | 內扣約0.1%~0.5% | 內扣常見1%起跳 | 買賣價差藏在報價裡 |
| 流動性 | 盤中隨時買賣 | 一天只有一個淨值 | 差,急賣常被砍價 |
| 門檻 | 一張幾千元 | 幾千元 | 常見1萬美元起 |
直接買債的複委託管道門檻和議價能力都是硬傷;債券基金省事,但費用直接貴一個量級。
想用小錢分散當債主,債券ETF是三條路裡摩擦最小的,這也是它能在台灣長到3兆規模的起點。
全台債券ETF總表:114檔分七大類,一次點名
依投信投顧公會統計,2026年4月底全台債券ETF共106檔,加上之後陸續掛牌的新兵,全市場來到114檔、規模約3兆元,全部在櫃買中心掛牌。
名單很長,先給你一張分類地圖,後面逐檔點名:
| 分類 | 檔數 | 代表 | 一句特徵 |
|---|---|---|---|
| 美國公債(長中短) | 21檔 | 00679B、00719B | 賭利率的主戰場加資金停車場 |
| 投資等級公司債 | 34檔 | 00937B、00751B | 全場最大宗,月配主力 |
| 金融債與產業債 | 27檔 | 00724B、00933B | 投等債再細分銀行、科技、電信等口味 |
| 非投資等級債 | 9檔 | 00989B | 2026年的息王,年化配息率上雙 |
| 新興市場債 | 11檔 | 00756B | 借錢對象換成開發中國家 |
| 中國債與其他 | 8檔 | 00718B | 曾經的大宗,如今的冷宮 |
| 主動式債券ETF | 4檔 | 00982D | 2026年出生的新物種,代號帶D |
名單為2026年9月整理,掛牌與清算異動以櫃買中心債券ETF專區公告為準。
美國公債21檔:長中短三張表
長天期12檔,存續期間動輒16年起跳,利率賭桌的主力:
| 代號 | 名稱 | 配息 | 白話一句 |
|---|---|---|---|
| 00679B | 元大美債20年 | 季配 | 全台第一檔債券ETF,受益人全場最多 |
| 00687B | 國泰20年美債 | 季配 | 規模緊追在後,常被當00679B的雙胞胎比價 |
| 00795B | 中信美國公債20年 | 季配 | 內扣0.15%,長債裡數一數二便宜 |
| 00696B | 富邦美債20年 | 季配 | 追富時版指數,走勢跟前面幾檔高度重疊 |
| 00931B | 統一美債20年 | 季配 | 2023年降息題材最熱時進場的新面孔 |
| 00764B | 群益25年美債 | 季配 | 只收25年以上的債,天期拉好拉滿 |
| 00779B | 凱基美債25+ | 季配 | 存續期間約17.3年全場前段,利率每動1%反應最兇 |
| 00768B | FH20年美債 | 不配息 | 少見的不配息長債,息自動滾回淨值 |
| 00857B | 永豐20年美公債 | 季配 | 規模較小,掛單前先看成交量 |
| 00967B | 元大優息美債 | 月配 | 挑高票息美債的月配新款 |
| 00969B | 元大零息超長美債 | 月配 | 成分是零息債,對利率的敏感度全場之最 |
| 00983B | 大華優利美公債20 | 月配 | 2025年掛牌的月配長債選項 |
中天期只有2檔,卡在長短之間的冷門地帶:
| 代號 | 名稱 | 配息 | 白話一句 |
|---|---|---|---|
| 00697B | 元大美債7-10 | 季配 | 波動大約只有長債的一半 |
| 00695B | 富邦美債7-10 | 季配 | 同天期的另一個選擇,規模同樣迷你 |
短天期7檔,存續期間壓在2年內,常被當美元定存替代品:
| 代號 | 名稱 | 配息 | 白話一句 |
|---|---|---|---|
| 00719B | 元大美債1-3 | 季配 | 短債人氣王,資金停車場的代名詞 |
| 00694B | 富邦美債1-3 | 季配 | 同天期第二選擇,規模小一號 |
| 00864B | 中信美國公債0-1 | 不配息 | 存續期間0.4年,個性最接近現金 |
| 00865B | 國泰US短期公債 | 不配息 | 股市高檔時的熱門避風港 |
| 00831B | 新光美債1-3 | 季配 | 小規模的1-3年選項 |
| 00856B | 永豐1-3年美公債 | 季配 | 規模個位數億,流動性先確認 |
| 00859B | 群益0-1年美債 | 季配 | 全場規模最迷你的公債ETF之一 |
投資等級公司債34檔:全場最大宗
信評BBB以上才有資格叫投資等級,這張表照信評帶從頂到底排:
| 代號 | 名稱 | 配息 | 白話一句 |
|---|---|---|---|
| 00754B | 群益AAA-AA公司債 | 季配 | 信評全場最頂,代價是息相對薄 |
| 00841B | 凱基AAA-AA公司債 | 季配 | 同信評帶的凱基版本 |
| 00751B | 元大AAA至A公司債 | 季配 | 壽險等級組合,規模曾一度超車0050 |
| 00777B | 凱基AAA至A級公司債 | 季配 | 高信評15年+的折衷款 |
| 00772B | 中信高評級公司債 | 月配 | 老牌人氣款,月配息先行者之一 |
| 00761B | 國泰A級公司債 | 季配 | A-以上10年+,走穩健路線 |
| 00746B | 富邦A級公司債 | 季配 | 單一發行人3%上限,分散做得徹底 |
| 00792B | 群益A級公司債 | 季配 | 單一A級15年+,信評帶收得窄 |
| 00789B | FH公司債A3 | 季配 | A3以上20年+,高信評加長天期 |
| 00836B | 永豐10年A公司債 | 季配 | 中長天期的小規模選項 |
| 00853B | 統一美債10年Aa-A | 季配 | 名字有美債,裝的其實是公司債 |
| 00942B | 台新美A公司債20+ | 月配 | 2024年掛牌的長天期A級債 |
| 00950B | 凱基A級公司債 | 月配 | 票息4.5%以上才收,挑息型選債 |
| 00959B | 大華投等美債15Y+ | 月配 | 內扣0.25%的15年+新款 |
| 00984B | 大華優利美A債15 | 月配 | 大華家的A級姊妹款 |
| 00937B | 群益ESG投等債20+ | 月配 | 規模2,602億全台債券ETF之最 |
| 00966B | 統一ESG投等債15+ | 月配 | ESG篩選的統一版本 |
| 00883B | 中信ESG投資級債 | 季配 | ESG版投等債,規模個位數億 |
| 00985B | 群益ESG投等債0-5 | 月配 | 00937B的短天期兄弟,波動小一號 |
| 00720B | 元大投資級公司債 | 季配 | BBB為主20年+,息比高信評款厚一截 |
| 00725B | 國泰投資級公司債 | 季配 | BBB為主、排除中國,產業設上限 |
| 00740B | 富邦全球投等債 | 季配 | 跟00725B像親兄弟,差在指數細節 |
| 00862B | 中信投資級公司債 | 季配 | BBB 20年+,題材跟00720B重疊 |
| 00890B | 凱基ESG BBB債15+ | 季配 | BBB帶加ESG的混合款 |
| 00970B | 新光BBB投等債20+ | 月配 | BBB長天期的新光版本 |
| 00980B | 台新特選BBB債 | 月配 | 2025年掛牌的BBB特選款 |
| 00775B | 新光投等債15+ | 季配 | 規模小,內扣偏高要留意 |
| 00840B | 凱基IG精選15+ | 季配 | 精選邏輯的投等債,規模中後段 |
| 00948B | 中信優息投資級債 | 月配 | 指數名字就叫增益收益,主打息面 |
| 00968B | 元大優息投等債 | 月配 | 優息系列的投等債版本 |
| 00957B | 兆豐US優選投等債 | 月配 | 兆豐首檔債券ETF |
| 00982B | FT投資級債20+ | 月配 | 富蘭克林的長天期投等款 |
| 00860B | 群益1-5年IG債 | 季配 | 短天期投等債,波動收斂 |
| 00791B | FH美元信用債1-5Y | 季配 | 1-5年短天期信用債,個性偏保守 |
金融債與產業債27檔:同樣投等、不同產業口味
只挑特定產業的公司債,銀行是最大宗,再來是科技、電信、公用、醫療:
| 代號 | 名稱 | 配息 | 白話一句 |
|---|---|---|---|
| 00724B | 群益10年IG金融債 | 季配 | 金融債一哥,規模千億等級 |
| 00773B | 中信優先金融債 | 月配 | 只收優先順位債,倒帳時受償排前面 |
| 00933B | 國泰10年以上金融債 | 月配 | 2023年掛牌即爆紅的月配金融債 |
| 00778B | 凱基金融債20+ | 季配 | 金融債拉到20年+,天期全類最長 |
| 00785B | 富邦金融投等債 | 季配 | 富時指數版的銀行債 |
| 00780B | 國泰A級金融債 | 季配 | 7-10年中天期,存續期間全類最短 |
| 00790B | FH次順位IG金融債 | 季配 | 收次順位債換較高票息,內扣破1% |
| 00834B | 第一金金融債10+ | 季配 | 第一金家的銀行債 |
| 00842B | 台新美元銀行債 | 季配 | 台新版銀行債,規模中小型 |
| 00844B | 新光15年IG金融債 | 季配 | 規模較小的銀行債選項 |
| 00958B | 永豐ESG銀行債15+ | 月配 | 2024年掛牌,鎖定大到不能倒的銀行 |
| 00846B | 富邦歐洲銀行債 | 季配 | 全場唯一主打歐洲銀行的一檔 |
| 00786B | 元大10年IG銀行債 | 季配 | 規模十來億的迷你銀行債 |
| 00723B | 群益15年IG科技債 | 季配 | 蘋果微軟們發的債,科技迷的債券版 |
| 00750B | 凱基科技債10+ | 季配 | 科技債第二選擇,規模較小 |
| 00781B | 國泰A級科技債 | 季配 | A級科技債,內扣偏高 |
| 00722B | 群益15年IG電信債 | 季配 | 電信業現金流穩,債也走穩定掛 |
| 00867B | 新光A-BBB電信債 | 季配 | 信評帶較寬的電信債版本 |
| 00863B | 中信全球電信債 | 季配 | 同題材第三檔,比費用和流動性 |
| 00755B | 群益15年IG公用債 | 季配 | 水電瓦斯級的穩定產業債 |
| 00782B | 國泰A級公用債 | 季配 | 公用債的國泰版本 |
| 00788B | 元大10年IG電能債 | 季配 | 公用債的元大版,規模迷你 |
| 00759B | FH製藥債 | 季配 | 全場唯一鎖定製藥業的一檔 |
| 00787B | 元大10年IG醫療債 | 季配 | 醫療債的元大版本 |
| 00793B | 群益AAA-A醫療債 | 季配 | 高信評醫療債,規模偏小 |
| 00799B | 國泰A級醫療債 | 季配 | 醫療債第四檔,內扣偏高 |
| 00758B | FH能源債 | 季配 | 全場唯一的能源產業債 |
非投資等級債9檔:改了名字的老面孔加新兵
信評BB以下,以前掛牌時叫高收益債,2021年金管會統一改名非投資等級債,老三檔加2025年後的新兵共9檔:
| 代號 | 名稱 | 配息 | 白話一句 |
|---|---|---|---|
| 00989B | 台新美國非投等債 | 月配 | 連兩個月年化配息率破10%,全場息王 |
| 00953B | 群益優選非投等債 | 月配 | 月月年化7%起跳的人氣款 |
| 00945B | 凱基美國非投等債 | 月配 | 2025年掛牌的新一代非投等債 |
| 00981B | 第一金美元優選非投等債 | 月配 | 2025年募集,主打優選收益 |
| 00988B | 玉山嚴選非投等債 | 月配 | 年化配息率一度貼著10% |
| 00990B | 國泰收益非投等債 | 月配 | 2026年7月掛牌,鎖定短天期高票息 |
| 00710B | 復華彭博非投等債 | 季配 | 2018年就掛牌的老面孔,改名前叫高收益債 |
| 00727B | 國泰優選非投等債 | 季配 | 舊名1-5Y高收債,短天期路線 |
| 00741B | 富邦全球非投等債 | 季配 | 1-5年優選型,掛牌時也姓高收 |
街口的00992B在9月中開募,這一類是目前投信出新品最勤的戰場。
新興市場債11檔:借錢對象換成開發中國家
違約風險比美國高一階,費用率也普遍貴一些:
| 代號 | 名稱 | 配息 | 白話一句 |
|---|---|---|---|
| 00756B | 群益15年EM主權債 | 季配 | 新興債一哥,只收投資等級主權債 |
| 00726B | 國泰5Y+新興債 | 季配 | 排除中國、單一國家設10%上限 |
| 00749B | 凱基新興債10+ | 季配 | 主權加準主權債,天期偏長 |
| 00760B | FH新興企業債 | 季配 | 買的是新興市場的公司債 |
| 00711B | FH新興市場10年以上債 | 季配 | 2018年掛牌的老牌新興債 |
| 00734B | 台新JPM新興債 | 季配 | 內扣0.98%全類最貴 |
| 00845B | 富邦新興投等債 | 季配 | 5年+中天期,波動相對收斂 |
| 00848B | 中信新興亞洲債 | 季配 | 亞洲限定,一樣排除中國 |
| 00849B | 中信EM主權債 | 季配 | 0-5年短天期主權債 |
| 00870B | 元大15年EM主權債 | 季配 | 長天期主權債的元大版 |
| 00884B | 中信低碳新興債 | 季配 | 新興債加碳排篩選的混血款 |
中國債與其他8檔:曾經的大宗,如今的冷宮
2018、2019年中國政金債一度是債券ETF發行檔數的主力,法人資金退場後大批清算下市,活下來的7檔加1檔美國市政債歸在這裡:
| 代號 | 名稱 | 配息 | 白話一句 |
|---|---|---|---|
| 00718B | 富邦中國政策債 | 半年配 | 中國政金債僅存的老兵之一 |
| 00721B | 元大中國債3-5 | 半年配 | 3-5年中國債,規模大不如前 |
| 00744B | 國泰中國政金債5+ | 半年配 | 5年+版本,同族群命運相同 |
| 00747B | FH中國政策債 | 半年配 | 復華版中國政金債 |
| 00765B | 群益中國政金債 | 季配 | 內扣0.65%,全家族偏貴 |
| 00784B | 富邦中國投等債 | 季配 | 中國公司債版本 |
| 00794B | 群益7+中國政金債 | 季配 | 7年+長天期版 |
| 00847B | 中信美國市政債 | 季配 | 全場唯一的美國地方政府債 |
主動式債券ETF 4檔:代號帶D的新物種
| 代號 | 名稱 | 配息 | 白話一句 |
|---|---|---|---|
| 00980D | 主動聯博投等入息 | 月配 | 外資投信打頭陣的主動投等債 |
| 00981D | 主動中信非投等債 | 月配 | 主動選債版的非投等 |
| 00982D | 主動富邦動態入息 | 月配 | 環球動態入息投資級路線 |
| 00983D | 主動富邦入息 | 月配 | 富邦的複合債券版本 |
檔數還在增加中,玩法跟B結尾的差在哪,後面會特別說明。
債券為什麼會跌?一個蹺蹺板壓住百萬債蛙
答案是一個蹺蹺板:市場利率坐一端,債券價格坐另一端,利率往上,價格就往下。
明明每年乖乖付息的商品,就是被這塊板子壓到跌掉三成,2022年至今的債蛙全躺在下面那端。
利率升、債價跌:舊借據瞬間變次級品
你手上那張借據每年付4%,結果美國升息,新發行的債券變成每年付5%。
這時你想把借據轉賣,買家憑什麼用原價跟你收一張利息比較少的?
他只會出一個價:便宜到讓他實拿的報酬追上5%為止。
| 利率方向 | 舊債的命運 | 你的債券ETF |
|---|---|---|
| 利率往上 | 降價才賣得掉 | 淨值跟著跌 |
| 利率往下 | 高票息變搶手貨 | 淨值跟著漲 |
你在新聞看到的「殖利率」,就是用現在的市價回推、買進後實拿的年化報酬。
所以殖利率創19年新高,翻譯成白話是兩件事同時發生:現在進場的人息領得比誰都高,早就進場的人賠得比誰都深。
什麼是殖利率
用目前市價買進、持有到期的年化報酬率,會隨市價每天變動。
價格跌,殖利率升;價格漲,殖利率降,兩者永遠反向。
看到「殖利率新高」先別急著開心,那同時代表債券價格正在低點。
存續期間:利率每動1%,你的錢會動幾%
同樣升息1%,有的債券ETF只跌1%,有的直接跌掉快兩成,差別就在存續期間這個數字。
存續期間(Duration)以年為單位,是一把量敏感度的尺:市場利率每變動1%,債券價格大約反向變動「存續期間」個百分點。
拿台灣人最熟的元大美債20年(00679B)算給你看,它的存續期間約17年:
| 情境 | 算式 | 100萬部位的變化 |
|---|---|---|
| 利率上升1% | 1%×17=跌約17% | 100萬變83萬 |
| 利率下降1% | 1%×17=漲約17% | 100萬變117萬 |
同一個劇本換成存續期間1.6年的短債,跌幅只有1.6%,100萬還剩98.4萬,痛感差了十倍。
存續期間是估算值,實際漲跌還會受其他因素影響,但量級抓得八九不離十。
- 存續期間越長,賭對利率方向賺越多,賭錯也賠越兇
- 想穩,挑存續期間短的;想賭降息行情,才去碰長的
- 每檔債券ETF的存續期間,投信官網的基金月報都查得到
債蛙四年史:從送分題變送命題
「債蛙」是股民給自己取的綽號:聽了「升息到頂、買債穩賺」的劇本進場,結果在池子裡一蹲好幾年。
| 時間 | 發生什麼 | 對投資人的體感 |
|---|---|---|
| 2022年 | 美國暴力升息,長天期美債ETF重挫 | 00679B跌幅一度超過三成 |
| 2023~2024年 | 「降息在即」成為全民共識,資金蜂擁進場 | 受益人衝上220萬人高峰,00679B規模破2,000億 |
| 2025年5月 | 新台幣急升,匯損疊加殖利率走高 | 長天期美債ETF單月跌逾一成,帳損15%起跳 |
| 2026年 | 通膨回頭,Fed於9月升息1碼,2023年以來首度 | 受益人剩約145萬人,留下來的領息等解套 |
9月17日凌晨這次升息把利率帶到3.75%~4.00%,點陣圖還預告年底前可能再升1碼,長債的壓力測試還沒結束。
四年下來市場學到的教訓很具體:債券ETF不是不能買,是不能當成不會跌的定存買。
公債怎麼玩:長天期賭利率,短天期當停車場
同樣掛著美國政府的招牌,長債和短債根本是兩種商品,把它們當同一種東西買,是債蛙悲劇的起點。
長天期:報酬公式全寫在利率上
買長天期公債ETF,賺賠來源九成是利率方向,玩法本質是一場對Fed的預測:
- 賭對降息:存續期間17年當放大器,利率每降1碼,價格約漲4%起跳(0.25%×17≈4.25%)
- 賭錯升息:同一個放大器反著轉,2022年到現在的跌幅就是教材
- 領息當安慰:以目前價位進場,殖利率約5%,套牢期間至少息照領
今年的劇本偏偏是後者:通膨回頭,Fed在9月重啟升息,緊縮循環怎麼走在股訊裡拆得很細,長債價格短期內繼續承壓。
什麼時候反轉沒人說得準,能確定的只有一件事,存續期間17年的商品,本來就不該拿三年內要用的錢去買。
短天期:波動小到接近美元定存
存續期間2年以內的短債ETF,利率再怎麼動,價格波動都壓在低個位數:
- 目前短天期美債殖利率約4.25%,比台幣定存高出一大截
- 股市漲太高不敢追的資金,2026年大量停泊在00719B、00865B這類商品
- 代價是幾乎沒有資本利得想像空間,它的定位就是停車場,不是賽車場
順帶一課:債券ETF也會下市
早年台灣掛過一批中國政策金融債ETF,後來規模萎縮陸續清算下市,活下來的7檔就是總表裡的冷宮區。
ETF清算會照淨值把錢還你,不會血本無歸,但強迫你在不想賣的時間點出場。
看到規模只剩幾億的冷門檔,先想想這一課。
公債的風險在利率,公司債多了一層:借錢的人本身。
公司債光譜:從4%的安穩到10%的刺激
公司債的世界用一把尺排隊:信用評等。
評等機構幫每家發債公司打分數,分數決定它借錢要付多少利息,也決定你承擔多少倒帳風險。
信評光譜:BBB是一條楚河漢界
| 信評 | 等級 | 白話 |
|---|---|---|
| AAA | 投資等級 | 頂級,美國公債等級的信用 |
| AA、A | 投資等級 | 全球最穩的一批大企業,息最薄 |
| BBB | 投資等級(門檻級) | 及格線上,息厚一點 |
| BB、B | 非投資等級 | 風險明顯墊高,用高息補償你 |
| CCC以下 | 非投資等級(高危) | 違約疑慮浮上檯面 |
| D | 違約 | 已經倒帳,遊戲結束 |
每個級距還能加正負號微調(例如A+、BBB-),整條梯子共二十幾個刻度,但真正影響你錢包的界線只有一條:BBB和BB之間。
線畫在這裡不是美學問題,是遊戲規則:一家公司被降評跌破BBB的那天,會被投資等級指數除名,追蹤指數的投等債ETF不管價格多爛都得照規則賣出。
市場給這種公司取了個名字叫墮落天使,跌落的不只是評等,還有一整批被迫離場的機構資金。
什麼是信用評等
標普、穆迪這些評等機構對發債人還款能力打的分數,AAA最高、D是已違約。
分數不是保證書,2008年金融海嘯前,不少高評等商品照樣出事。
它是機率參考,不是免死金牌。
投資等級:月配息大軍的主力部隊
00937B、00751B這批投等債ETF是台灣月配息文化的要角,本質是息比公債厚、波動比公債大一點的中間選項。
- 目前投等債ETF殖利率普遍落在5%~6%,比公債高出約1個百分點
- 長天期投等債的存續期間常在13年上下,別以為換了名字就不怕升息
- 想壓波動有短天期版本:00985B、00860B這類1-5年款,息薄一點、晃得也小
產業債:把雞蛋集中到單一產業的籃子
同一族群的加味版,差在只收特定產業的借據:
| 產業 | 代表 | 裝的是什麼 |
|---|---|---|
| 金融 | 00724B、00933B | 最大宗,銀行發的債 |
| 科技 | 00723B | 蘋果微軟們的借據 |
| 電信 | 00722B | 電信巨頭的穩定現金流 |
| 公用 | 00755B | 水電瓦斯級的防守型產業 |
| 醫療 | 00787B | 藥廠和醫療集團 |
兩件挑產業債前該知道的事:
- 銀行債分優先順位和次順位,倒帳時受償順序差一截,指數名稱會寫
- 集中是雙面刃:2023年矽谷銀行倒閉那波,金融債跌得比綜合投等債重,單一產業的籃子,摔的時候也是一起摔
非投等債:10%配息率的另一面
00989B年化配息率10.54%、連兩個月破10%,數字漂亮到不真實,所以更要把另一面攤開。
先從名字看身世:這類債最早被市場叫垃圾債,發行商嫌難聽改叫高收益債,2021年金管會統一正名為非投資等級債。
名字換了三輪,風險一輪都沒少:
- 高息的來源是高風險貼水,BB、B級公司的倒帳機率就是比較高
- 經濟一旦衰退,非投等債會跟股票一起跌,避險功能趨近於零
- 首次交易前券商會要求簽風險預告書,程序上就在提醒你它的屬性
2026年它逆勢走紅不是運氣:存續期間短、票息高,剛好是升息環境裡最抗打的體質。
資金也用腳投票,美國非投等債ETF規模今年前七月激增近兩成、站上870億元創新高,但體質對了環境,不代表它永遠對。
什麼是風險預告書
交易高風險商品前,券商依規定要你簽的風險確認文件。
簽名那一下的意思是:賠錢屬於遊戲規則內,不是意外。
同一條光譜之外,2026年還冒出一批不追指數的新面孔。
主動式債券ETF:代號帶D的新物種
2026年台灣開放主動式債券ETF掛牌,富邦的00982D、00983D打頭陣,聯博等外資投信也加入戰局,這批代號結尾D的新物種,玩法跟B結尾的完全是兩回事。
B和D差在哪?一個抄指數,一個賭功力
| 比較 | 被動式(B) | 主動式(D) |
|---|---|---|
| 選債方式 | 照指數規則買,經理人沒有選債權 | 團隊主動挑債、調天期 |
| 目標 | 貼近指數 | 打敗指數 |
| 內扣費用 | 約0.2%~0.5% | 約0.7%起跳 |
| 績效關鍵 | 指數本身 | 經理團隊功力 |
多付的費用買的是操盤空間,賭對了贏過大盤,賭錯了雙倍難受,這套遊戲規則全台28檔主動式ETF都一樣,債券版沒有豁免權。
制度也追上來了:2027年起可望同樣免證交稅
主動式債券ETF原本不在證交稅停徵範圍內,財政部已預告修法把它一併納入,2027年元旦起跟被動式站上同一條起跑線,細節下一段攤開。
新物種點完,回到一個競品文章幾乎不寫、卻直接影響你實拿報酬的主題:稅。
債券ETF的稅:三層拆開,比你想的便宜
債券ETF能在台灣長成3兆規模,稅制優惠是隱形推手:交易稅、配息稅、價差稅,三層拆開來看,每一層都比台股股票友善。
證交稅:現在賣是0%,優惠今年底到期
同樣是賣,稅單長得完全不一樣:
| 你賣的是 | 證交稅 |
|---|---|
| 個股 | 千分之3 |
| 一般ETF | 千分之1 |
| 債券ETF | 0 |
- 停徵優惠從2017年實施,期限到2026年12月31日
- 財政部已預告修法,停徵期限延長十年至2036年底,並自2027年起把主動式債券ETF一併納入
- 修法還在預告階段,後續以立法院三讀為準
- 在那之前,交易成本只剩券商手續費,分批進出的摩擦小到可以忽略
配息:海外所得,750萬內免稅,二代健保直接略過
債券ETF的成分債幾乎都是海外債券,配息在稅法上歸類為海外所得,待遇跟台股股利完全兩個世界:
| 比較 | 台股高股息ETF的股利 | 債券ETF的配息 |
|---|---|---|
| 所得稅 | 併入綜所稅或28%分開計稅 | 計入最低稅負制,每戶750萬內免稅 |
| 二代健保補充保費 | 單次滿2萬扣2.11% | 免扣,領多少都不扣 |
| 對存股族的體感 | 領越多繳越多 | 絕大多數人一毛都碰不到 |
每戶海外所得未達100萬元連申報都不用;就算超過,750萬的免稅額也讓絕大多數人實質繳不到稅。
同樣月月領息,月配季配半年配共85檔的台股配息ETF就沒有這種待遇,兩張稅單對照著看差距最明顯。
價差:賣掉賺的錢,一毛所得稅都不用繳
買賣債券ETF賺到的價差屬於證券交易所得,台灣目前停徵證所稅,價差獲利免所得稅,這點跟股票ETF相同。
低點買00679B、解套賣掉賺10萬價差,稅單上的數字是0。
三層加起來的結論:債券ETF是台股稅務摩擦最小的商品之一,大戶特別愛它不是沒有原因。
稅省下來的是小錢,挑錯檔賠掉的是本金,接著比的是挑檔的功夫。
挑債券ETF的3把尺:天期、信評、配息虛實
114檔看得眼花,其實量來量去就三把尺,量完適合你的自然浮出來。
天期:先問這筆錢多久不用
存續期間就是你的第一道篩選器,用資金計畫反推:
| 資金狀況 | 對應天期 | 理由 |
|---|---|---|
| 一兩年內可能要用 | 短天期(存續期間2年內) | 波動小,隨時出場傷害有限 |
| 三五年不動、想穩穩領息 | 中天期或投等債 | 息與波動的折衷帶 |
| 十年不動、想賭利率反轉 | 長天期 | 存續期間放大器全開,賭對賺最多 |
信評:找到你睡得著的等級
從美國公債一路到非投等債,息每厚一層、風險就墊一階。
量法只有一句:看到帳面虧15%你會不會失眠。
會,就往公債和高評級靠;不會,才有資格考慮息王們。
配息虛實:配息率不等於報酬率
月月領息的體驗很好,但先學會拆解配息通知書:
- 年化配息率是用最近一次配息乘出來的,配息縮水它就縮水,不是合約保證
- 配息來源若含收益平準金,那部分其實是把你自己的本金退還給你
- 真正該看的是含息總報酬:價格漲跌加配息一起算,才是你真的賺賠
尺是拿來挑檔的,接下來這4個風險,挑得再好也躲不掉
什麼是收益平準金
ETF規模暴增時,把新投資人申購的部分資金劃進配息池,維持配息率不被稀釋的機制。
領到的息可能有一部分是自己剛繳的錢,配息通知書會寫明比例。
債券ETF會賠錢的4個地方:第一個就讓台灣人虧掉一成
利率風險前面用一整段講完了,剩下的4個風險不常上新聞,殺傷力卻一個比一個實在。
匯率:藏在每一檔美債ETF裡的隱形持股
台灣的債券ETF用台幣計價,骨子裡裝的卻是美元資產,美元兌台幣的匯率,等於你的另一檔隱形持股:
- 台幣貶,你多賺一筆匯兌收益;台幣升,債券漲的可能全被匯損吃掉
- 算式很直白:匯率從32升到29,光匯損就是(29−32)÷32=−9.4%
- 2025年5月的匯債雙殺就是實戰教材:台幣急升疊加殖利率走高,長天期美債ETF單月跌掉一成以上
想避開匯率這一層,除非直接買美元計價商品,否則買台灣掛牌的海外債ETF就是選擇了跟匯率共存,含美股的ETF同樣適用這個道理。
流動性與折溢價:法人抱走籌碼,你掛單要有耐心
債券ETF有大量壽險法人長期持有,市場上流通的籌碼比想像中少:
- 冷門檔的買賣價差常常一掛就是好幾檔,成交量先看再下單
- 市價和淨值的差距叫折溢價,下單前花30秒查一下,溢價超過1%就多想一下
什麼是折溢價
市價高於淨值叫溢價,你買貴了;低於淨值叫折價,你買便宜了。
熱門大檔通常貼在0.5%以內,冷門檔和新掛牌最容易失控。
追蹤誤差:淨值跟指數也會走鐘
費用、換債成本都會讓ETF淨值跟指數本尊產生落差。
公債類的追蹤誤差普遍很小,投等債和新興債落差較大,定期拿基金月報跟指數對一眼是基本驗貨動作。
交割:T+2早上10點,領息型投資人也翻過車
債券ETF免證交稅、進出成本低,很多人拿它做分批布局和股債轉換,交割規則卻跟股票一模一樣:成交後第二個營業日上午10點前,錢要躺在交割銀行帳戶。
錢沒到位就是違約交割,後果一次看:
- 券商申報後,最高按成交金額收7%違約金
- 帳戶被處分,信用評分可能狂降300分,紀錄在聯徵揭露5年
翻車的劇本在債券ETF圈特別常見:殖利率又創新高,債蛙想起「越跌越買攤平成本」的信仰,一口氣加碼三十萬的00679B。
下單那刻很痛快,忘了一件事:定存解約的錢,後天才進得來。
T+2的早上,就這樣卡住。
這種時刻找錢,速度決定一切。
信貸買股票的利息成本不低,撥款流程也常趕不上交割截止;股票代墊就是為這種時間差設計的,費用算法只有一條:代墊金額×天數×費率,30秒算出代墊總費用,先知道成本再決定。
北信處理過的案子裡,就有跟這個劇本幾乎一樣的:
風險都認清了,剩下的問題只有一個:你是哪種投資人。
對號入座:從停車族到領息族的選法
| 你是誰 | 對症的類別 | 代表 | 理由 |
|---|---|---|---|
| 資金想短期停泊 | 短天期公債 | 00719B、00865B | 波動最小,殖利率還贏定存 |
| 要月月現金流 | 月配投等債、金融債 | 00937B、00933B | 息穩、免補充保費 |
| 賭降息賺價差 | 長天期公債 | 00679B、00687B | 存續期間放大器,賭對賺最多 |
| 追高息、扛得住波動 | 非投等債 | 00989B、00953B | 年化配息上雙,風險自己簽收 |
| 千萬級領息大戶 | 債券ETF比重拉高 | 高信評月配款 | 750萬免稅額加免補充保費,稅務效率全場最高 |
想做股債配置,市值型ETF負責進攻,債券部位負責在股跌時穩住陣腳。
小資族想分批進場,先比一輪17家券商和21家銀行的定期定額方案,債券ETF能不能定期定額、門檻多少,各家差很多。
對號入座前,3個誠實的問題:
- 這筆錢三年內會不會用到?會的話,長天期直接出局
- 你要的是現金流,還是賭利率的資本利得?兩個答案指向完全不同的檔
- 台幣升值一成你扛不扛得住?扛不住,海外債部位就該設上限
常見問題FAQ
Q1:台灣有哪些債券ETF?
全台共114檔,分七大類:
- 美國公債(長中短天期)21檔、投資等級公司債34檔
- 金融債與產業債27檔、非投資等級債9檔
- 新興市場債11檔、中國債與其他8檔、主動式4檔
全部在櫃買中心掛牌,代號結尾是B或D,這個尾字就是它們的身分證。
Q2:台灣最大的債券ETF是哪一檔?
群益ESG投等債20+(00937B),規模2,602億元,同時是全台第七大ETF。
| 排名 | 代號 | 規模 |
|---|---|---|
| 1 | 00937B | 2,602億 |
| 2 | 00679B | 1,906億 |
| 3 | 00751B | 1,663億 |
前三名加起來,就吃掉整個債券ETF市場的兩成。
Q3:債券ETF可以買嗎?現在是進場時機嗎?
殖利率創19年新高是一體兩面:現在進場息領得比過去十幾年都高,但升息若沒結束,價格還有下探空間。
與其問時機,不如先回答存續期間那題:這筆錢幾年不用、利率賭錯你扛不扛得住。
答案清楚了,買不買自然清楚。
Q4:債券ETF為什麼一直跌?
兩個推手:利率和匯率。
市場利率走高,債券價格照著存續期間等比例下跌;台幣升值,美元資產換回台幣又折一層。
內行人看一個數字就懂:存續期間17年的商品,利率動1%它就動17%,它從來不是定存,只是長得像。
Q5:債券ETF配息要繳稅嗎?
配息屬海外所得,每戶未達100萬元免申報,計入最低稅負制也有750萬免稅額,一般投資人實質繳不到稅。
而且無論單次領多少,都不扣2.11%的二代健保補充保費,這是它跟台股高股息ETF在稅上最大的分水嶺。
結語:114檔看完,你的功課只剩2件事
先把整張地圖收成一張表:
| 類別 | 代表 | 一句結論 |
|---|---|---|
| 公債長天期 | 00679B、00687B | 利率賭桌,存續期間是放大器 |
| 公債短天期 | 00719B | 資金停車場,波動接近定存 |
| 投等公司債 | 00937B、00751B | 月配主力,息厚一層、險墊一階 |
| 金融與產業債 | 00724B、00933B | 投等債的產業加味版 |
| 非投等債 | 00989B | 息王,高息就是高風險的標價 |
| 新興市場債 | 00756B | 檔數少,費用和風險都貴一級 |
| 中國債與其他 | 00718B | 下市教材,冷門檔的前車之鑑 |
| 主動式(D) | 00982D | 新物種,賭的是經理團隊功力 |
第1件功課是量尺:天期對資金計畫、信評對睡眠品質、配息看虛實,三把尺量完,114檔會自動縮成你的三五檔。
第2件功課是把交割款顧好:債券ETF最好的進場點,往往出現在殖利率飆升、市場最恐慌的那幾天,而那也正是手頭資金最緊、最容易在T+2翻車的時候。
帳上差一步的交割款,不該讓領息計畫變成違約紀錄,這正是北信每天在處理的事。
北信優質當鋪深耕股票代墊超過75年,債券ETF投資人的資金時間差都有實際處理經驗:
- 逢低攤平下手太重,T+2扣款日資金還沒到位
- 賣股買債換部位,賣出的錢T+2才進帳、買進的款先到期
- 已收到券商違約通知,需要當天完成補救
統一早上9點撥款,確保資金在交割截止前到帳,從諮詢到撥款最快30分鐘完成。
正面臨交割款不足的狀況,歡迎隨時聯繫違約交割補救專案諮詢。
📞免費諮詢專線:02-2550-1333
💬LINE 諮詢:@bs25501333
免責聲明
投資有風險,交易前請詳閱各項風險說明。
債券ETF名單、規模、殖利率與配息資料為2026年9月整理之資訊,實際掛牌名單與交易制度以證券櫃檯買賣中心及臺灣證券交易所公告為準,各檔規模、存續期間與配息公告以各投信官網及公開資訊觀測站為準。
內容僅為知識分享,不構成任何投資建議。
北信優質當鋪|政府立案75年|

