

提升企業價值計畫2.0是證交所10月20日推出的新制,重點在放寬財測(財務預測,公司自己估未來能賺多少)。
市值500億元以上、治理評鑑前5%的上市公司,可以公布未來3年的營運數字。
投資人也能直接看到大公司的長線規劃。
- 29家符合,台積電、聯發科都在名單上
- 鼓勵、不強制,公不公布由公司決定
- 數字要附假設、估計基礎、警語,每次修正都留紀錄
- 上櫃公司還不適用,櫃買正研議跟進
看完文章,打開盤面對照一次最有感
上市櫃個股、K 線與技術指標一次看
● K 線與技術指標
目錄
提升企業價值計畫2.0改了什麼?29家可揭露財測
證交所在2026年10月20日宣布推出提升企業價值計畫2.0,四項升級裡跟投資人最有關的,是放寬財測。
提升企業價值計畫,是上市公司自願上傳到公開資訊觀測站的計畫,寫公司的價值表現、目標和做法。
財測能寫什麼?最遠估到發布後三年
2.0讓其中一小群公司可以多寫一塊:自己估的營運數字。
| 重點 | 2.0怎麼規定 |
|---|---|
| 誰可以 | 2026年4月30日評鑑公布日市值500億元以上,且治理評鑑前5% |
| 可以寫什麼 | 公司自己估的財測,規定上叫「預測性資訊」 |
| 估多遠 | 發布年度起至其後三年度 |
| 強不強制 | 鼓勵、不強制,公司自己決定 |
| 寫了要附 | 重要基本假設、估計基礎、警語,更新要留紀錄 |
另外三項升級:讓計畫更好寫、更好找
財測以外的三項,都是在幫公司寫計畫、幫投資人找計畫:
- 提升企業價值資訊網站:把各公司的計畫集中,方便比較
- 揭露指引改版:分完整版、精簡版,附情境範例
- IR媒合:跟台灣指數公司合作,讓投資人更容易約到公司
財測規定怎麼改?新路看市值,不看資本額
你在法說會上很少聽到公司報出明確的營收、獲利數字,多半只講方向,原因出在規定。
公司為什麼不敢講數字?
公司對外講預測,不是講講就沒事。
只要講出明確的金額、區間或成長幅度,主管機關可以要求它公開完整式財務預測,照一整套程序編製。
管這件事的規定叫《對上市公司應公開完整式財務預測之認定標準》,白話講,就是「公司講到什麼程度,就得交完整式財測」的判斷規則。
2.0之前,只有兩種例外
這兩種情況可以不用走那套程序:
- 一般公司:法說會只講營收、毛利率、營業利益率的預測,最近四季業外收支淨額占稅前損益不超過10%,內容也完整放上公開資訊觀測站,就不必另做完整式
- 大型績優公司:實收資本額100億元以上、治理評鑑前5%的公司,能在法說會講中長期展望
舊路沒關,2.0另開新路
2.0沒有取消第二條路,而是在提升企業價值計畫裡另開一條新路,兩條路都寫在同一份認定標準裡,差別在門檻和規矩:
| 項目 | 法說會(舊路) | 計畫(新路) | 有沒有變 |
|---|---|---|---|
| 規模門檻 | 資本額100億元以上 | 市值500億元以上 | 變 |
| 治理門檻 | 治理評鑑前5% | 治理評鑑前5% | 沒變 |
| 在哪裡講 | 法說會 | 提升企業價值計畫 | 新增 |
| 能講什麼 | 營收、毛利率、營業利益率 | 沒限定項目 | 變 |
| 估多遠 | 不限 | 發布年度+後3年 | 新路有限制 |
| 要附什麼 | 達不到要發重訊 | 假設、估計基礎、警語、更新紀錄 | 更細 |
| 強不強制 | 自願 | 鼓勵、不強制 | 沒變 |
| 誰用過 | 近兩年只有台積電 | 29家有資格 | 名單擴大 |
兩條路並存,資本額100億元以上的公司照樣可以在法說會講展望,而且沒有年期限制。
符合條件的公司照規定寫進計畫,就不用另外走完整式財測那一整套程序,細節以證交所新版條文為準。
什麼是完整式財務預測?
照整套財務報表的格式,把預測一張一張做出來,還要經會計師核閱、提報董事會通過,做一次很費工。
公司在外面講出具體的營收或獲利數字,就可能被要求補做,所以多數公司寧可只講方向。
什麼是公司治理評鑑?
證交所每年替上市櫃公司的公司治理表現打分數、排名次,2026年4月30日公布的這一屆,上市公司有1,009家受評,前5%共50家。
這次29家名單,就是從這50家再用市值篩出來的。
這一屆是現行制度的最後一屆,之後改成ESG評鑑,名單怎麼調整要看證交所公告。
1.0到2.0:加一層,不是重來
不在29家名單裡的上市櫃公司,照樣可以用1.0的方式自願上傳計畫。
1.0的計畫要寫三部分:
- 現況分析:股東總報酬(TSR)、資金成本(WACC)、ROIC或ROE、股價淨值比(PBR)、本益比(PER)的跨年度趨勢,並跟同業、市場平均比較
- 政策與計畫:短中長期目標、期限和具體做法
- 溝通與追蹤:跟投資人溝通,每年至少檢視一次進度並更新
2.0保留這三部分,再往上加:
| 項目 | 1.0 | 2.0 | 有沒有變 |
|---|---|---|---|
| 起點 | 2024年10月14日專區上線 | 2026年10月20日推出 | 新階段 |
| 強不強制 | 自願 | 自願 | 沒變 |
| 對象 | 上市、上櫃公司 | 照舊,財測放寬只限29家上市公司 | 加一層 |
| 計畫寫什麼 | 現況、目標、溝通追蹤 | 同樣三部分,指引分完整版、精簡版 | 部分變 |
| 多久檢視 | 每年至少一次 | 每年至少一次,財測要隨時評估 | 部分變 |
| 在哪裡看 | 公開資訊觀測站專區 | 專區+規劃中的資訊網站 | 新增 |
| 投資人關係 | 公司自己辦 | 與台灣指數公司合作IR媒合 | 新增 |
| 參與情況 | 487家上市公司已公告(2025年底) | 29家多了財測資格 | 新增 |
新版指引另外附了3種情境範例,公司可以挑最接近自己的版本來寫:
- 通用:一般公司照著寫
- 以股東總報酬為主:重點放在配息、買回庫藏股這類回饋股東的做法
- 改善公司評價:股價淨值比偏低、想拉高評價的公司
上櫃公司呢?櫃買想比照同一套門檻
29家全是上市公司,手上拿上櫃股的人,這次的財測放寬還沒有份。
櫃買中心10月21日表示,也想讓上櫃公司比照證交所的門檻,目前進度是這樣:
| 項目 | 櫃買的規劃 |
|---|---|
| 門檻 | 比照證交所,治理評鑑前5%、市值500億元以上 |
| 會有幾家 | 副總經理李淑暖估計部分上櫃公司符合,家數未定 |
| 下一步 | 先跟主管機關討論,再陳報 |
| 什麼時候上路 | 要等主管機關核可,還沒有時間表 |
在那之前,上櫃股的投資人還是先看1.0計畫裡的現況分析和目標。
這次的放寬,先給了規模大、治理好的一小群公司。
哪29家可以揭露?5家是新制才有機會
2026年4月30日公布的公司治理評鑑,上市公司排名前5%的共50家。
再用當天的市值篩一次,500億元以上的留下29家,其餘21家差在市值。
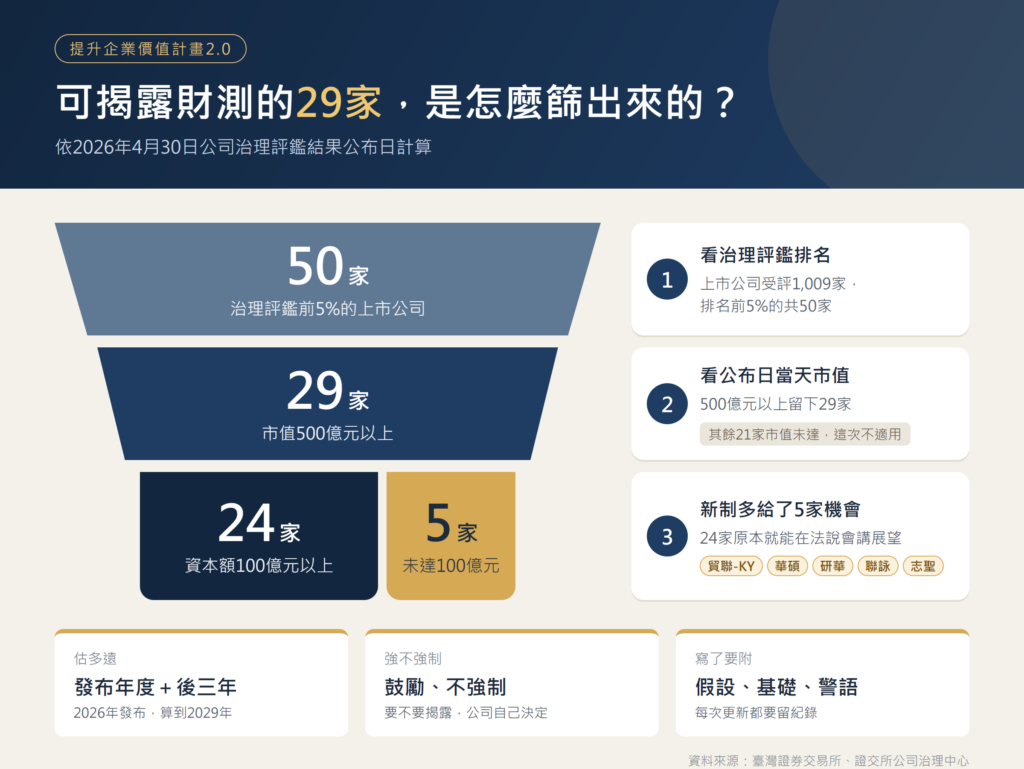
29家裡,有5家資本額不到100億元,照舊規定原本沒有這個機會。
29家名單:金融股就占8家
29家符合資格的公司以2026年4月30日的市值計算,依主要業務分組,粗體是資本額未達100億元的5家:
| 產業 | 公司(代號) | 家數 |
|---|---|---|
| 金融 | 元大金(2885)、兆豐金(2886)、玉山金(2884)、永豐金(2890)、合庫金(5880)、彰銀(2801)、聯邦銀(2838)、遠東銀(2845) | 8 |
| 半導體與IC設計 | 台積電(2330)、聯發科(2454)、聯電(2303)、力積電(6770)、聯詠(3034) | 5 |
| 電子零組件、光電與設備 | 台達電(2308)、光寶科(2301)、貿聯-KY(3665)、友達(2409)、志聖(2467) | 5 |
| 電腦與週邊 | 緯創(3231)、華碩(2357)、研華(2395) | 3 |
| 電子通路 | 文曄(3036)、大聯大(3702) | 2 |
| 電信 | 中華電(2412)、台灣大(3045)、遠傳(4904) | 3 |
| 傳產與交通 | 遠東新(1402)、華新(1605)、台灣高鐵(2633) | 3 |
從名單看得出幾個特色:
- 金融8家最多:金控、銀行都有,1.0時金融保險業公告計畫的比率就高達91%
- 電信三雄全到齊:中華電、台灣大、遠傳
- 半導體5家:晶圓代工的台積電、聯電、力積電,加上IC設計的聯發科、聯詠
- 5家小股本公司:聯詠在半導體,貿聯-KY、志聖在零組件與設備,華碩、研華在電腦週邊
- 不只電子股:遠東新、華新、台灣高鐵,傳產與交通也有3家
名單只代表有資格,不代表一定會揭露。
5家卡在資本額,靠市值擠進名單
同樣在名單裡,24家原本就有法說會那條路,5家是2.0改看市值之後才拿到機會:
| 比較 | 24家 | 5家 |
|---|---|---|
| 實收資本額 | 100億元以上 | 未達100億元 |
| 法說會講中長期展望 | 原本就可以 | 原本不行 |
| 能估多遠 | 不受三年限制 | 只能發布年度起算3年 |
| 公司 | 台積電、台達電、聯發科等 | 貿聯-KY、華碩、研華、聯詠、志聖 |
這5家市值夠大、治理評鑑也在前5%,卡的是資本額。
兩個數字的算法差在一個地方:
- 資本額=發行股數 × 面額10元
- 市值=發行股數 × 股價
股數不多、股價高的公司,市值可以是資本額的好幾十倍。
舊規定看資本額,這幾家就被擋在門外,2.0改看市值,才把它們算進來。
至於24家原本就有的法說會那條路,近兩年只有台積電(2330)在釋出展望時用過。
名單會變嗎?市值只看4月30日那天
名單看的是評鑑公布日當天的市值,之後股價漲漲跌跌,不會讓公司每天進出名單。
目前能確定和還沒確定的部分:
| 項目 | 現況 |
|---|---|
| 市值計算日 | 2026年4月30日,評鑑公布日 |
| 名單多久更新 | 證交所還沒公布 |
| 之後會不會擴大 | 會,循序漸進擴大適用範圍 |
證交所總經理李愛玲的說法是,先讓優質的大型企業做起,再一步步開放給更多公司。
股價再怎麼漲,治理評鑑沒進前5%,一樣不在名單上。
投資人能看到什麼?假設和更新紀錄都要附
符合資格的公司如果選擇揭露,你看到的不只是一組數字。
背後的假設、估計方法、警語,以及每一次修正的紀錄,都要一起攤開。
什麼時候揭露,由各公司自己決定。
項目沒框住,不只營收、毛利率
證交所只說可以揭露「預測性資訊」,沒有列出一定要放哪幾項。
| 比較 | 舊規定(法說會) | 2.0(提升企業價值計畫) |
|---|---|---|
| 能講的數字 | 主要是營收、毛利率、營業利益率 | 沒有框住項目 |
| 可能多出來的 | 無 | 像資本支出這類中長期規劃 |
舊規定那三項,也是財報分析最常看的指標。
實際會放哪些數字、給單一數字還是區間,要等各公司上傳計畫才看得到。
說是3年財測,其實能估到4個年度
規定寫的是「發布年度起至其後三年度」,發布當年也算在內:
| 發布年度 | 涵蓋年度 | 共幾個年度 |
|---|---|---|
| 2026年 | 2026~2029年 | 4個 |
| 2027年 | 2027~2030年 | 4個 |
新聞常說的「3年財測」,指的是發布那年之後的三個年度,加上發布當年,最多可以估到4個年度。
去哪裡查?公開資訊觀測站專區
各公司的提升企業價值計畫,都上傳在公開資訊觀測站的專區,這個專區在2024年10月14日上線,路徑是:
公開資訊觀測站 → 投資專區 → 提升企業價值計畫專區
2.0另外規劃了提升企業價值資訊網站,有儀表板、單一公司檢視和跨產業比較,功能分成六大塊:
| 計畫簡介 | 公告事項 | 揭露現況 |
|---|---|---|
| 投資指標 | 較佳實踐範例 | 參考資料 |
資訊網站還在規劃建置,上線日期還沒公布,現階段要看計畫,先到觀測站的專區找。
讀財測:先看假設,再看改過幾次
拿到一份財測,數字本身只是一半,另一半是它怎麼算出來、改過幾次。
數字背後要附三樣東西
公司只要揭露財測,就得一起附上這三樣:
| 要附的 | 白話講 | 例子 |
|---|---|---|
| 重要基本假設 | 數字建立在什麼前提上 | 匯率抓多少、產能開到多滿 |
| 估計基礎 | 數字是怎麼推出來的 | 用哪些訂單、價格去估 |
| 警語 | 哪些狀況會讓預測失準 | 景氣反轉、客戶砍單 |
就像天氣預報,前提是冷氣團哪天到,冷氣團晚一天,預報就跟著改。
財測也一樣,假設一變,數字就會動。
每次修正都留紀錄
2.0要求保留歷次更新的軌跡,同一份財測改了幾次、往上修還是往下修,都看得到。
比起單一數字,改的方向往往更有參考價值:
| 修正方向 | 代表什麼 |
|---|---|
| 連續上修 | 公司對前景越來越有把握,原本的假設可能估得保守 |
| 連續下修 | 原本的假設正在走樣,要回頭看是哪個前提變了 |
| 上下來回改 | 變數多、能見度低,數字參考價值要打折 |
預測落空會怎樣?罰則還沒公布
財測沒達成,公司要負什麼責任,證交所目前沒有公布。
| 規定 | 預測可能達不到時 |
|---|---|
| 舊規定(法說會) | 要在公開資訊觀測站發重大訊息,告訴大家這份預測已經不適用 |
| 2.0(提升企業價值計畫) | 隨時評估、該修就修,並留下紀錄;罰則還沒公布 |
財測是公司自己估的方向,不是保證。
證交所為什麼放寬?台股市值衝到全球第5
台股市值的全球排名,從2024年的第12名升到今年的第5名。
規模上去了,國際法人想看的不再只是下一季,而是大型企業的中長期規劃。
法說會只能講短期數字
多數公司在法說會能講的,只有短期、零碎的財務數字。
法人一問到中長期規劃,公司多半只能點到為止。
最常被拿出來講的例子,是國內一家大型企業到香港開法說會,因為規定限制談不了未來三年的資本支出,被外資質疑。
證交所總經理李愛玲把這件事說得很直接:
「推出2.0是要解決具國際競爭力公司的痛點。」
1.0上路以來,487家交出計畫
證交所2025年5月擴大推動時,響應的只有4家,到2025年12月31日已有487家上市公司公告計畫,占上市公司45.81%。
公告家數最多的前三個產業:
| 產業 | 公告家數 |
|---|---|
| 電子零組件 | 44家 |
| 半導體 | 43家 |
| 電腦及週邊設備 | 32家 |
治理排名越前面,交計畫的比例越高:上一屆(2024年度)公司治理評鑑前20%的195家裡,有154家已經公告,將近八成。
1.0讓近半數上市公司開始講現況和目標,2.0讓其中規模大、治理好的一群,可以把數字往後估。
日本2023年、南韓2024年先上路
台灣不是第一個這樣做的市場,日本2023年、南韓2024年就先推了企業價值提升的制度:
| 市場 | 起步 | 做了什麼 |
|---|---|---|
| 日本 | 2023年 | 推資金成本及股價管理措施,要求上市公司檢視資本效率 |
| 南韓 | 2024年 | 推企業價值提升計畫,2026年再祭出稅務優惠 |
台灣這次也是先從29家大公司開始,再一步步擴大。
常見問題
財測新制是給29家公司的選擇題,不是必答題,對投資人來說,多了一份可以拿來對照的參考。
Q1:29家一定會公布財測嗎?
不一定,證交所的態度是鼓勵、不強制,29家只是拿到資格。
想知道新制有沒有人用,最值得盯的是貿聯-KY、華碩、研華、聯詠、志聖這5家,它們原本沒有法說會那條路,要講財測只能靠新制。
Q2:不在名單的公司,還能看什麼?
還是可以看1.0的計畫,裡面有股東總報酬、ROE、本益比、股價淨值比這些現況分析,以及公司自己訂的目標。
計畫每年至少檢視一次,拿今年和去年的版本對照,就看得出公司說到的有沒有做到。
Q3:財測和法人目標價差在哪?
| 比較 | 財測 | 目標價 |
|---|---|---|
| 誰估的 | 公司自己 | 券商分析師 |
| 估什麼 | 營運,會賺多少 | 股價,值多少 |
兩邊對不上的時候,先看假設哪裡不同,常常差在匯率、產能或景氣的看法,而不是誰算錯。
Q4:公司財測可以當買進理由嗎?
只能當參考,財測附上警語,本身就代表它可能偏差。
真的看到財測上修想加碼,先算這筆單在成交後第二個營業日(T+2)要付多少、錢夠不夠,這比數字漂不漂亮更要緊。
結語:財測能隨時更新,交割日不會改期
先把整件事收成一張表:
| 重點 | 內容 |
|---|---|
| 誰適用 | 市值500億元以上+治理評鑑前5%,共29家 |
| 強不強制 | 鼓勵、不強制 |
| 估多遠 | 發布年度起至其後三年度,最多4個年度 |
| 要附什麼 | 重要基本假設、估計基礎、警語、更新紀錄 |
| 去哪看 | 公開資訊觀測站提升企業價值計畫專區 |
| 上櫃公司 | 櫃買中心研議跟進中,還沒實施 |
財測上修的消息一出來,最常見的反應就是加碼、追價。
追價的單一旦成交,交割款就要在T+2上午10點前備進帳戶。
帳上不夠就是違約交割,違約紀錄影響的是信用,不只是一筆罰款。
缺口多少,用北信違約交割試算工具先算清楚。
竹北一位製程工程師,就是下單時多買了一倍:
- 午休用App下單,畫面卡住重複送出,10張變成20張
- 帳上只有82萬,交割缺口74萬多
- 北信當天線上評估,業務到竹科附近當面對保,交割日上午9點撥款75萬,10點前完成交割
- 來電當天就賣掉多買的10張,賣股款入帳後結清代墊
如果你現在正面對交割資金缺口,北信當鋪深耕借貸服務逾75年,熟悉台股交割的時間壓力。
違約交割補救專案和股票代墊都能協助你,趕在交割日把缺口補上。
公司的財測可以一改再改,留下紀錄就好;你的交割款只有一次機會。
📞免費諮詢專線:02-2550-1333(24小時接聽,門市服務時間週一至週六8:00~20:00)
💬LINE諮詢:@bs25501333
免責聲明
文章內容僅供參考,不構成任何投資建議或買賣推薦。
投資涉及風險,股市波動劇烈,過去績效不代表未來表現,投資人應審慎評估自身風險承受能力,並自負盈虧。
文中提及之個股、指數與數據僅為市場現況分析舉例說明,實際數據以臺灣證券交易所、證券櫃檯買賣中心及公開資訊觀測站公告為準。
北信優質當鋪|政府立案75年|

