

融資追繳是整戶擔保維持率(信用帳戶擔保品市值對借款的比率)跌破130%時,券商通知你補錢的機制。
- 10月30日:台股重挫1,156點,追繳469戶、2.33億元,都是儀表板8月初以來最高
- 全市場173.46%:只是平均,自己帳戶破130%照樣收通知
- 誰先被追:大盤才跌一成,有個股的融資戶已經虧三成
- 11月3日:週五收通知又有買股的人,補繳最後一天撞上交割日
看完文章,打開盤面對照一次最有感
上市櫃個股、K 線與技術指標一次看
● K 線與技術指標
目錄
融資追繳2.33億怎麼來?兩天跌掉1,823點
10月30日(週五)台股重挫1,156.5點,追繳戶數直接衝到469戶。
帳戶市值連兩天縮水,就是這波追繳的起點。
週四週五連跌,盤中一度跌1,642點
Alphabet財報公布後單日重挫12.64%,美國科技股的財測也不如預期。
市場開始懷疑AI砸下去的錢回不了本,賣壓一路殺回台股:
| 時間 | 發生什麼 | 數字 |
|---|---|---|
| 10/29(週四) | 收盤下跌 | 跌667點 |
| 10/30(週五)盤中 | 跌最深的時候 | 最低44,726.26點,一度跌1,642點 |
| 10/30收盤 | 重挫收場 | 45,211.83點,跌1,156.5點 |
| 10/30盤後 | 三大法人賣超 | 約1,398億元 |
| 10/30盤後 | 台達電(2308)跌停 | 收1,335元 |
週一(11/2)開低177.3點,盤中一度到44,399點,比週五最低點還低。
但維持率只看收盤價:
- 盤中跌多深:不算數
- 11/2收盤後才收通知的人:不在469戶裡,要11/3才查得到
469戶、2.33億,都是3個月新高
10月30日追繳469戶、2.33億元,戶數和金額都是臺股儀表板有資料以來最高。
把10月四次大跌排在一起,追繳一路往上疊:
| 日期(大盤) | 整戶維持率 | 追繳戶/金額 | 平均每戶 | 處分戶/金額 |
|---|---|---|---|---|
| 10/13(跌960點) | 189.95% | 166戶/1,400萬 | 約8.4萬 | 22戶/約500萬 |
| 10/15(跌1,656點) | 183.04% | 178戶/3,200萬 | 約18萬 | 13戶/400萬 |
| 10/22(跌846點) | 178.22% | 232戶/5,200萬 | 約22.4萬 | 26戶/2,100萬 |
| 10/30(跌1,156.5點) | 173.46% | 469戶/2.33億 | 約49.7萬 | 36戶/約2,700萬 |
平均每戶=追繳金額÷戶數,例如2.33億÷469戶=約49.7萬元。
跟10月22日比:
- 戶數:469÷232,約2倍
- 金額:2.33億÷5,200萬,約4.5倍
被追的人變多,平均每戶被追的錢也翻倍往上跳。
什麼是臺股儀表板?
臺股儀表板是金管會督導證交所和櫃買中心建置的官方網站,2026年9月23日上線,可以切換上市、上櫃或全市場來看。
第一筆資料是2026年8月3日,隔日才查得到前一交易日的數字。
維持率只公布市場數字,個股不公布。
追繳不等於斷頭:當天處分36戶
追繳是通知你補錢,處分(也就是斷頭)是期限內沒補足才賣股,中間隔著一段補繳期。
儀表板上的三個數字,反映的是不同時間點的人:
| 數字 | 10/30當天 | 反映的是誰 |
|---|---|---|
| 追繳 | 469戶/2.33億 | 10/30收盤後跌破130% |
| 處分 | 36戶/約2,700萬 | 更早收到通知、期限過了沒補足 |
| 違約交割 | 8人/相抵600多萬 | 10/28成交、10/30沒付錢 |
469戶還在補繳期,有多少人補不上,這週才看得到。
全市場還有173%,這469戶卻已經先跌破130%。
全市場還有173%,469戶為何先碰線?
滿額融資要跌22%才碰到130%,大盤從高點只回落約一成。
從算式看,這時候會先碰線的帳戶,得同時符合兩個條件:
- 買點:融資買在相對高點
- 跌幅:手上的股票跌得比大盤深
平均173%,不代表每個帳戶
全班平均73分,照樣有人不及格。
10月13日全市場還有189.95%,當天也有166戶被追。
173.46%跟你常聽到的融資維持率不一樣,不能直接比:
- 全名:全市場整戶擔保維持率
- 算法:融資融券合併、上市櫃加在一起
- 位置:比前一日少6.75個百分點,儀表板有資料以來最低
平均把穩的帳戶和危險的帳戶攪在一起,真正被追的是落在尾巴的那群人。
5萬點前,融資加得比指數還快
7月底那波重挫之後,指數一路漲回5萬點關前,上市融資餘額漲得更快:
| 時間點 | 加權指數 | 上市融資餘額 |
|---|---|---|
| 7/30(7月那波低點) | 39,933點 | 4,938億 |
| 10/8 | 49,313點 | 6,464億 |
| 漲幅 | +23.49% | +30.89% |
槓桿最滿的時候,幾乎就是指數最高的時候:
- 指數:國慶前夕盤中衝到49,968.92點
- 上市融資:10月12日衝到6,533億高點
早一點進場的人,帳上有獲利墊著;在高點融資買進的人沒有這層緩衝,回檔多少,維持率就直接從166.67%往下扣。
大盤跌10%,有個股融資戶已虧33%
大盤從盤中高點49,968.92點跌到10月30日最低44,726.26點,回落約10.5%,個股就沒那麼客氣。
本土法人推估了一份AI供應鏈融資維持率名單,挑名單兩端的兩檔來看:
- 台達電(2308):名單裡最大的權值股,10月30日跌停
- 台灣精銳(4583):名單裡唯一跌破130%的一檔
兩檔都是上市股,用166.67%當起點,對照法人推估的融資戶虧損算一次:
| 對象 | 跌幅/融資戶平均虧損 | 算式 | 維持率 |
|---|---|---|---|
| 大盤(對照) | 高點到低點約10.5% | 166.67%×0.895 | 約149% |
| 台達電(2308) | 13.3% | 166.67%×0.867 | 約145% |
| 碰線門檻 | 22% | 166.67%×0.78 | 130% |
| 台灣精銳(4583) | 33.6% | 166.67%×0.664 | 約111% |
台達電還有緩衝,台灣精銳的融資戶已經掉到111%,整戶只能靠其他持股撐。
大盤跌一成,集中押在跌三成股票的人,整戶就撐不住了。
上櫃的槓桿更重,跌得也更兇
臺股儀表板10月30日的官方數字,上市、上櫃差了一大截:
| 項目 | 上市 | 上櫃 |
|---|---|---|
| 10/30指數跌幅 | 加權跌2.49% | 櫃買跌4.42% |
| 融資餘額占市值 | 0.42% | 1.98% |
| 10/30融資減幅 | 約1.6% | 約2.2% |
同樣的市值,上櫃壓著的融資將近上市的5倍,指數跌幅又多了快一倍,中小型股的融資戶最先撐不住。
擔保維持率儀表板只公布全市場合計,沒有上市、上櫃分開的數字。
槓桿沒洗掉:融資一天只砍151億
7月底那波重挫,融資一天就砍掉521億。
這次從高點跌了三個禮拜,槓桿退得很慢:
| 比較 | 7月那波 | 這次 |
|---|---|---|
| 重挫當天 | 7/29跌1,564點(3.76%) | 10/30跌1,156.5點(2.49%) |
| 整戶維持率 | 161.63%(7/29) | 173.46%(10/30) |
| 當天融資減少 | 上市385億+上櫃136億,約521億 | 上市104億+上櫃47億,約151億 |
| 上市融資餘額 | 4,938億(7/30) | 6,235億(10/30) |
7月是一天之內大砍,這次是慢慢磨,場內的融資比7月多了將近1,300億。
金額減了,張數反而變多
上市融資從10月12日高點到10月30日:
| 項目 | 10/12高點 | 10/30 | 變化 |
|---|---|---|---|
| 融資金額 | 6,533億 | 6,235億 | 減約299億(4.6%) |
| 融資張數 | 945萬張 | 956萬張 | 增加約11萬張 |
這兩個數字代表的東西不一樣:
- 融資金額:當初借的錢,股價跌不會讓它變少,要有人賣股還錢或被斷頭才會減
- 融資張數:還掛在融資帳上的股票張數
一減一增,代表場內有人進、有人出:
| 誰 | 做了什麼 | 金額 | 張數 |
|---|---|---|---|
| 高點進場的人 | 賣掉或被斷頭,還掉借款 | 減少 | 減少 |
| 低檔進場的人 | 用融資買跌下來的股票 | 增加較少 | 增加較多 |
| 合計 | 小減 | 不減反增 |
槓桿只是換手,沒有退場,追繳壓力還在帳戶裡。
法人推估個股剩111%,能拿來判斷追繳嗎?
個股維持率名單傳得很快,但它和券商發通知用的數字,是兩回事。
法人名單:20檔只有1檔低於130%
這份本土法人推估的20檔名單,範圍是融資100張以上的AI供應鏈185檔,文中沒有說明算法。
名單上的數字這樣看:
| 名單上的數字 | 怎麼看 |
|---|---|
| 台灣精銳111% | 唯一低於130%,是法人對這檔融資部位的推估,不是哪個帳戶的維持率 |
| 其餘19檔133%~145% | 離130%還有一段,但緩衝不多 |
| 台達電145% | 名單寫再跌9%~11%碰線,130÷145=0.897,再跌約10.3%,算式對得起來 |
名單上看到自己的股票,先別緊張。
持有的人會不會收通知,還是看他整個帳戶;起點是推估值,算出來的幅度也只能當參考。
證交所:沒有單一個股破130%就追繳
法人和證交所講的,其實是兩件事:
- 法人:推估哪些股票的融資戶壓力比較大
- 證交所:2026年8月3日再次強調維持率看整戶,現行制度沒有單一個股低於130%就追繳或斷頭的機制
民間推估掌握不到整戶部位和抵繳擔保品,證交所說不能當成會被追繳的依據。
個股推估可以看賣壓,不能判斷你會不會收通知。
只有整戶維持率,券商才拿來算你
數字這麼多,真正決定你會不會收通知的只有一個:
| 數字 | 誰算的 | 能判斷你會不會被追繳嗎 |
|---|---|---|
| 全市場173.46% | 臺股儀表板 | 不能,那是全市場 |
| 個股111%、145% | 本土法人推估 | 不能,券商不看單一個股 |
| 你的整戶維持率 | 你的券商 | 能,追繳就看這個 |
算法不同,數字本來就對不起來。2026年7月底重挫時,官方和民間的維持率落差就超過20個百分點。
111%、145%、173.46%,都不是你帳戶上的數字。
整戶維持率怎麼算?滿額融資跌22%碰線
券商看的是你信用帳戶全部部位加起來的結果,市值用收盤價算。
分子看市值,分母看借的錢
整戶維持率就是帳戶裡的東西值多少,除以你欠多少:
整戶擔保維持率=(融資股票市值+融券擔保品及保證金+抵繳品市值)÷(融資金額+融券股票市值)×100%
融資維持率看單筆,整戶全部合起來算,三個地方要留意:
- 只做融資的人:融券和抵繳都是0,只剩市值÷融資金額
- 抵繳品:算維持率時不打折
- 除權息:交易日前6個營業日起,市值先扣掉股息或權值
只融資一檔:跌22%碰到130%
上市股票融資成數最高6成,買100萬的股票最多借60萬:
| 時間點 | 市值 | 算式 | 維持率 |
|---|---|---|---|
| 買進 | 100萬 | 100÷60 | 166.67% |
| 跌10% | 90萬 | 90÷60 | 150% |
| 跌22% | 78萬 | 78÷60 | 130% |
| 跌25% | 75萬 | 75÷60 | 125% |
- 上市借滿6成:起點166.67%,跌22%碰線
- 上櫃借滿5成:起點200%,跌35%才碰線
- 借得比上限少:起點更高,碰線更晚
借得越滿,留給股價跌的空間越小。
單看個股安全,整戶照樣可能破線
手上有兩檔以上,單看一檔很容易看錯。
示意數字:A市值100萬、融資60萬;B市值50萬、融資30萬。
| 狀況 | 整戶算式 | 整戶 | A單看 | B單看 |
|---|---|---|---|---|
| 買進 | 150÷90 | 166.67% | 166.67% | 166.67% |
| A跌30%、B不動 | 120÷90 | 133.3% | 116.7% | 166.67% |
| A跌30%、B跌10% | 115÷90 | 127.8% | 116.7% | 150% |
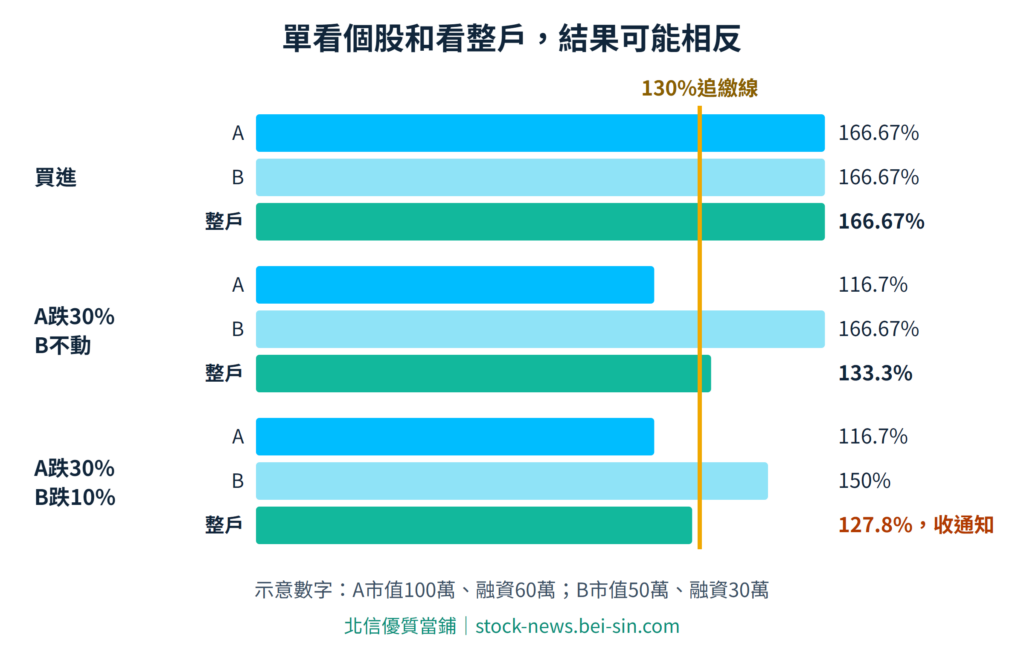
- A單看破線,還不會收通知:A剩116.7%,整戶還有133.3%
- B單看150%,照樣收通知:B看起來安全,整戶已經127.8%
好股票幫整戶扛,跌深的股票把整戶往下拉。
再跌幾%會碰130%?用除法就知道
距離追繳線的跌幅=1-130÷你的整戶維持率
| 你的整戶 | 算式 | 再跌多少碰線 |
|---|---|---|
| 166.67% | 1-130÷166.67=0.22 | 約22% |
| 150% | 1-130÷150=0.133 | 約13.3% |
| 140% | 1-130÷140=0.071 | 約7.1% |
前提是只有融資、持股同比例下跌,有融券或抵繳品要重算。
收盤價一動,這個數字就要重算。
融資補繳最後一天,可能撞上交割日
通知一來,你手上可能同時有兩個期限:融資的補繳差額,和買股的交割款。
收到通知後,最快第3個營業日處分
整戶低於130%,券商會通知你在通知送達之日起二個營業日內補繳:
| 時間 | 發生什麼 |
|---|---|
| T日(通知日) | 收盤後整戶低於130%,券商通知 |
| T+1 | 補繳第1個營業日 |
| T+2 | 補繳最後一天,以券商通知為準 |
| T+3起 | 期限當天仍不足,可以處分 |
最晚幾點截止各券商不同,你和券商另有約定就照約定,問營業員最準。
不是整戶全賣,賣的是被通知那幾筆
- 收不收通知:看整戶
- 要補、可能被賣的:被通知補繳的那幾筆融資融券
- 賣完有剩:券商要還給你
回到130%只是暫停處分
期限到了沒補足,也不一定馬上被賣:
| 狀況 | 結果 |
|---|---|
| 期限當天整戶回到130%以上 | 券商可以先不處分 |
| 之後又跌破,當天下午沒主動補繳 | 次一營業日起處分 |
| 處分前陸續補,合計達到通知金額 | 取消追繳紀錄 |
| 整戶回升到166%以上 | 取消追繳紀錄 |
股價反彈拉回130%只是暫時不賣,補足金額或回到166%才算解除。
什麼是處分擔保品?
處分擔保品就是常說的斷頭:期限內沒補足,券商在市場上把你擔保的股票賣掉。
賣到的錢先還融資,有剩再還給你。
週五收通知,週二同時要補繳和交割
10月30日收到通知、週五又有買股的人,2026年11月3日可能要同時付兩筆錢:
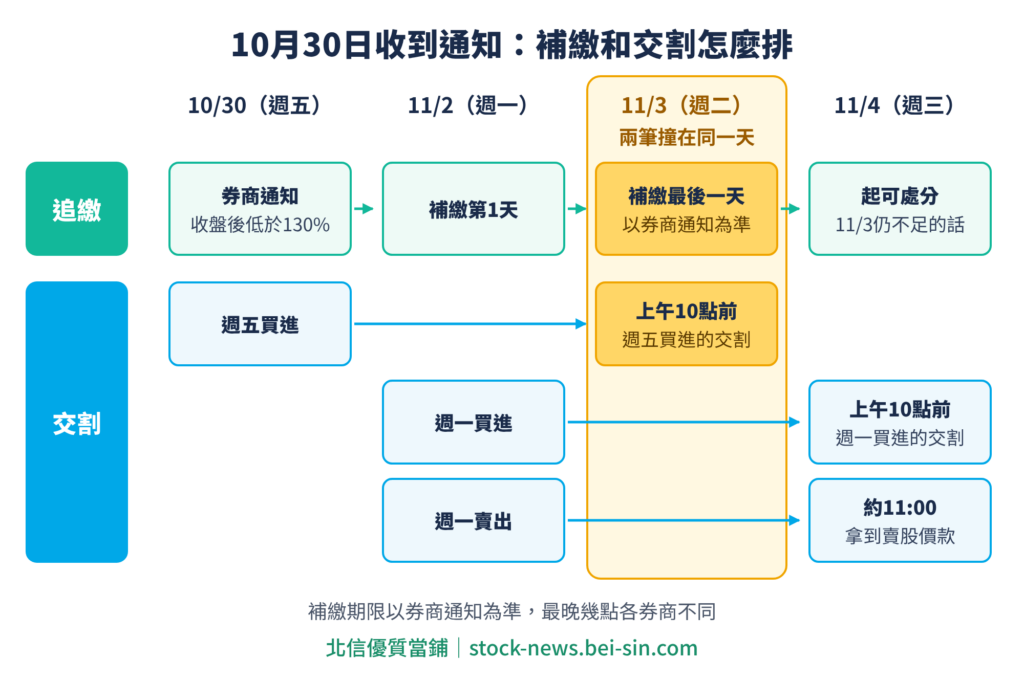
10月30日收到追繳通知,補繳最後一天和交割日撞在11月3日
- 補繳:11/3是最後一天,金額和時間看券商通知
- 交割:週五買進的股款,11/3是交割日,上午10點前要到帳
- 賣股救急:週一賣的錢週三11點左右才到,趕不上週二
11月2日收盤後才收通知的人,全部往後一天:撞期換成11月4日,週一買進的交割款和補繳最後一天疊在一起。
兩筆是獨立的錢,補了這筆不代表那筆也付了。
什麼是T+2交割?
T是成交日,T+2是成交後第二個營業日,買進股票要在這天上午10點前把股款存進交割帳戶。
融資買進的自備款也是同一個時間。週五買進,遇到週末不算,交割日就是下週二。
補繳有三條路,都要先問券商
| 方法 | 怎麼做 | 要注意 |
|---|---|---|
| 現金補差額 | 市值75萬、融資60萬,差額=60萬-75萬×60%=15萬 | 補完75÷45=166.67% |
| 抵繳 | 拿其他股票或公債代替現金 | 要券商同意,可補多少要乘上融資比率 |
| 賣出部分持股 | 賣掉一部分換錢 | 賣完仍低於130%,券商會留住該給你的款券 |
一時湊不出來,向外調錢之前,先把補繳資金的管道比較過一輪,成本和速度差很多。
什麼是抵繳?
抵繳是用其他有價證券代替現金補差額,例如公債或上市櫃股票。
券商可以依自己的風險標準不收,不是你想抵就能抵。
同一張股票,算可以補多少時要乘上融資比率(上市股票6成),算整戶維持率時按收盤價全額計算。
賣現股補錢,週一賣週三才拿到
現股週一賣出,賣出價款通常T+2日11:00左右取得,也就是週三11點左右:
- 10/30收到通知:趕不上週二的補繳最後一天
- 週一買了別檔:也趕不上週三上午10點的交割
- 賣的是融資股:能拿回多少、維持率怎麼變,先問券商
賣股的錢什麼時候入帳,也不是每種情況都準時。
股票賣得掉,不代表錢趕得上。
補不出來會怎樣?斷頭賣完還可能欠錢
錢不夠時,先看缺的是哪一筆:融資補繳和交割款,沒補上的後果不一樣。
斷頭和違約交割,缺的是不同筆錢
| 比較 | 融資斷頭 | 違約交割 |
|---|---|---|
| 缺的錢 | 融資補繳 | 買股的股款 |
| 觸發 | 整戶低於130%,期限內沒補足 | T+2上午10點前,股款沒進交割帳戶 |
| 券商做什麼 | 次一營業日起處分擔保品 | 申報違約,在違約專戶賣股抵債 |
| 賣完不夠還 | 賣不夠、或連續6個營業日賣不完,先抵帳戶款項,再通知次一營業日補足 | 差額照樣要補 |
| 還是沒補 | 信用帳戶註銷,沒結案前其他券商也不能開 | 違約金最高成交金額7% |
融資斷頭和違約交割,賣完股票都不代表結束。
違約交割的影響更久:
- 沒結案:5年內各券商都會拒絕你開戶、下單
- 結案後:一段期間內下單,券商要先收足錢或股票
違約交割對信用的影響也要一起算進去。
股票被賣掉,債務不會跟著歸零。
第一次遇追繳:23萬當天入帳補上
新北三峽26歲的林先生,在科技公司做行政助理。
2026年7月持股跌了一成多,券商通知他補繳23萬元,存款不夠,營業員電話又一直占線。
他把通知截圖傳給北信,北信逐項幫他對:
- 融資餘額:帳上借了多少
- 擔保品市值:股票現在值多少
- 實際差額:真正要補多少
- 最後期限:哪一天、幾點前要到
7月13日他到北信確認金額、簽約,款項當天入帳,追繳準時補上。
通知上的金額和期限看懂了,才知道還差多少、還剩幾天。
這週盯哪裡?469戶的結果11/5揭曉
10月30日那批追繳的結果,這週會陸續反映在儀表板上,數字都是隔日才查得到。
儀表板:追繳和處分戶數
| 哪天查 | 查得到什麼 | 看什麼 |
|---|---|---|
| 11/3(週二) | 11/2的維持率、追繳、處分 | 週一盤中再破低,維持率和追繳有沒有再創新紀錄 |
| 11/4(週三) | 11/3的數字 | 11/3是10/30那批的補繳最後一天,處分還不會算到他們 |
| 11/5(週四) | 11/4的處分戶數 | 10/30那批有多少人沒補上 |
處分戶數不分是哪天收到通知,只看得出壓力大小。
但11/4開始處分的,主要就是469戶裡沒補上的那群人;處分最長會分6個營業日進行,11/4之後幾天的數字也要一起看。
融資餘額:槓桿有沒有開始退
每天盤後公布的融資數字,看兩件事:
- 金額:10月單日減百億已經出現好幾次,要看的是有沒有像7月那樣,一天砍掉500億以上
- 張數:有沒有開始往下,張數不減,代表槓桿還留在場內
融資真正退場之前,追繳戶數都可能再往上跳。
融資追繳常見問題
Q1:整戶維持率在哪裡看?
看你的券商App,或直接問營業員。
臺股儀表板只有市場數字,看不到你的帳戶。
Q2:全市場還有173%,算安全嗎?
那是平均,安不安全要看自己。
更低的時候也出現過,金管會公布的2026年7月29日數字是161.63%。
Q3:補繳最晚幾點要到?
規定沒寫死幾點,各券商不同,以通知為準。
交割款就很死:上午10點前,差1元都不行。
Q4:大盤才跌一成,我怎麼就收到通知?
你的股票跌得比大盤深。
滿額融資跌22%就碰線,法人推估跌三成的個股,融資戶維持率已經剩111%。
Q5:融資維持率和整戶維持率一樣嗎?
不一樣。
融資維持率看單筆,整戶把全部部位合起來,券商判斷追繳看整戶。
Q6:只買現股會被追繳嗎?
不會,追繳只發生在信用帳戶。
但現股一樣有T+2交割款,追繳躲得掉,交割款躲不掉。
結語:平均再高,補繳和交割款都只算你的
這波追繳的重點,濃縮成一張表:
| 重點 | 數字/日期 | 對你代表什麼 |
|---|---|---|
| 追繳 | 469戶、2.33億 | 儀表板有資料以來最高 |
| 全市場整戶維持率 | 173.46% | 是平均,不是你的帳戶 |
| 誰先碰線 | 個股融資戶虧三成,推估剩111% | 高點加槓桿、押在跌深股 |
| 融資 | 高點只退4.6%,張數反增 | 槓桿還在,壓力沒走 |
| 撞期 | 11月3日 | 補繳和交割款可能同一天 |
| 處分結果 | 11/5查得到 | 469戶補不補得上,這週見真章 |
全市場的平均可以很好看,券商發通知只看你的帳戶。
發現缺口,先問營業員金額和期限,不要拖到最後一天早上才開始調錢。
北信當鋪政府立案75年,專門處理股票代墊和違約交割補救,缺口不一樣,解法也不一樣:
費用都照實際天數算。
📞免費諮詢專線:02-2550-1333(24小時接聽,門市服務時間週一至週六8:00~20:00)
💬LINE諮詢:@bs25501333
免責聲明
內容為股票知識分享,不構成任何投資或借貸建議。
股票交割制度與違約交割相關規定以臺灣證券交易所公告為準,個股交易資訊以公開資訊觀測站揭露為準。
北信優質當鋪|政府立案75年|103臺北市大同區南芳里重慶北路二段194號|02-2550-1333


