


金融機構與證券業跨業信用資料查詢機制(俗稱「跨業聯徵」)2026年10月31日起實施,簡單說,就是你借錢時,銀行和券商可以互相查你在對方那邊借了多少。
- 去銀行借錢投資:不管借多少,銀行都會查你在券商的融資、借券
- 在券商借錢:至少要借到3億元,券商才會查你在銀行的貸款
- 只查新申請的:手上的舊貸款不會被翻出來
- 查之前要你同意:查到也只是參考,不代表就不借你
新制上路,銀行看得到你的券商帳
3個條件、7種狀況,對不上自己的就直接問
● 24小時接聽
目錄
跨業聯徵新制:從只看違約,到看得到你借多少
銀行和券商互查不是新鮮事,2020年3月31日就開始了,只是當時只交換違約、逾期這類負面紀錄。
現在只要條件符合、你也同意,你借了多少、跟幾家往來,承辦人都看得到。
拿掉「負面」兩字,看得到金額和家數
這次沒有另蓋一套系統,是把聯徵中心和證交所之間原本那條路拓寬,連規範名稱裡的「負面」兩個字都直接刪掉。
| 項目 | 舊制(2020年3月31日起) | 新制(2026年10月31日起) | 有沒有變 |
|---|---|---|---|
| 規範名稱 | 授信業務負面信用資料管理規範 | 授信業務信用資料管理規範 | 有變,拿掉「負面」 |
| 交換的資料 | 只有違約、逾期紀錄 | 正常的借款也算 | 有變 |
| 查得到什麼 | 有沒有出過事 | 往來家數、借款總額度、違約或逾期金額 | 有變 |
| 銀行查券商的範圍 | 融資、T+5這類借貸、不限用途借貸 | 融資、融券、T+5這類借貸、借券、不限用途借貸 | 有變,多了融券和借券 |
| 誰查誰 | 銀行、券商互查 | 一樣互查 | 沒變 |
| 查詢目的 | 只限借貸審核 | 只限借貸審核 | 沒變 |
| 客戶同意 | 要事先同意 | 一樣要事先同意 | 沒變 |
| 查到的資料 | 不能當作借不借的唯一依據 | 一樣不能 | 沒變 |
| 券商查詢費 | 每筆20元 | 11月30日前免費,12月1日起每筆15元 | 有變 |
以前券商查銀行,只看得到你「有沒有」逾期,借了多少、跟幾家借,系統上是一片空白。
反過來也一樣,你融資疊了多少、跟幾家券商借錢,銀行看不到。
舊制只看你有沒有出過事,新制連你借了多少都看得到。
什麼是聯徵中心?
全名是財團法人金融聯合徵信中心,金融機構共用的信用資料庫,你的房貸、信貸、信用卡紀錄都在這裡。
銀行就是透過聯徵中心跟證交所的系統接起來,才查得到你在券商的借貸。
銀行查券商、券商查銀行,條件差在哪
同一套機制,兩個方向的條件差很多:
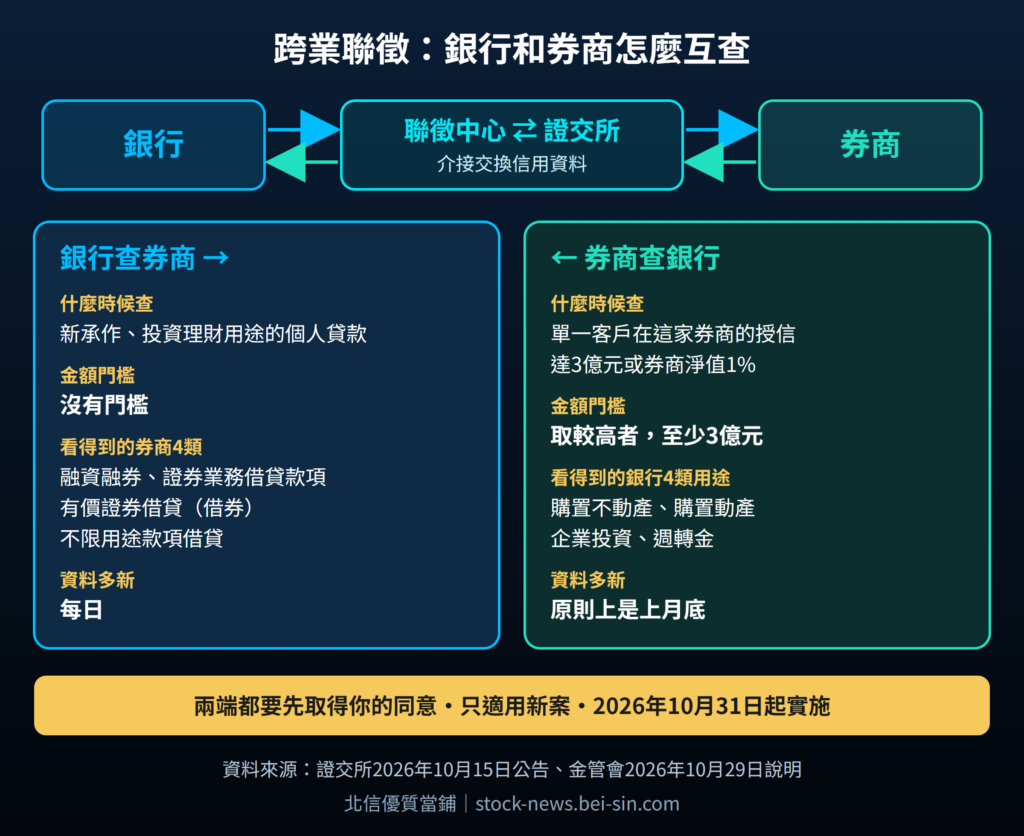
銀行走聯徵中心、券商走證交所,兩條線在中間接起來,但什麼時候查、查到多新的資料,兩邊完全不一樣。
| 比較 | 銀行查券商 | 券商查銀行 |
|---|---|---|
| 什麼時候查 | 你申請新的個人貸款,用途寫投資理財 | 你在這家券商的借款額度達門檻 |
| 金額門檻 | 沒有 | 3億元或券商淨值1%,取較高者 |
| 適用對象 | 個人貸款 | 個人客戶 |
| 資料多新 | 每天更新 | 原則上是上月底 |
| 一定會查嗎 | 官員說用途是投資理財「就要」查 | 公告寫明達門檻「應」查 |
一般人借錢投資,碰到的幾乎都是「銀行查券商」那一欄。
同一套系統,銀行端借錢投資就查,券商端最低也要借到3億元。
銀行端:借錢投資就查,看得到你4類券商帳
這一端不管你借多少,只看你借錢要做什麼。
3個條件同時符合才查:新申請、個人名義、投資用途
銀行會不會查你,要3個條件同時符合:
- 新申請的貸款:10月31日以後才申請的才算,手上的舊貸款沒加額度就不受影響
- 用個人名義借:像是拿信貸買股票,公司名義的貸款不在這裡面
- 錢要拿去投資理財:銀行看的是這筆錢實際要做什麼,借來裝潢、買車就不在範圍內
金額反而不在條件裡。
張嘉魁說「銀行沒有查詢門檻」,借10萬和借500萬一樣要過這關,查之前也一定會先請你簽同意書。
官員說明時,「就要查」和「可以查」兩種說法都出現過,實際怎麼執行,還是依各家銀行的作業規定。
門檻不看你借多少,看你說要拿去做什麼。
範例:融資買台積電,又想辦信貸投資
假設你用融資買了1張台積電,以11月3日收盤價2,295元計算:
| 項目 | 算式 | 金額 |
|---|---|---|
| 1張台積電市值 | 2,295元×1,000股 | 229.5萬元 |
| 融資借的錢(上市股融資6成) | 229.5萬×60% | 137.7萬元 |
| 自己拿出的錢 | 229.5萬-137.7萬 | 91.8萬元 |
現在你想再去銀行辦100萬元信貸,一樣拿去投資。
新申請、個人名義、投資用途,3個條件全中,簽完同意書,銀行就會查你的券商帳。
銀行看得到的是:
- 往來券商家數:1家
- 授信總額度:券商核給你的額度,不一定等於你現在用掉的137.7萬元
- 違約金額:沒出過事就是0
你買的是哪一檔、維持率多少,銀行看不到。
銀行看到這筆帳,會擔心什麼
站在銀行的角度,你不是第一次借錢投資,而是已經借了一層,又來借第二層。
如果這100萬元信貸再拿去當融資的自備款,槓桿會再疊一層:
| 項目 | 算式 | 金額 |
|---|---|---|
| 信貸當自備款,能買的股票 | 100萬÷40% | 250萬元 |
| 第二筆融資 | 250萬-100萬 | 150萬元 |
| 手上股票總市值 | 229.5萬+250萬 | 479.5萬元 |
| 真正自己的錢 | 一開始的自備款 | 91.8萬元 |
| 槓桿倍數 | 479.5萬÷91.8萬 | 約5.2倍 |
股票只要跌兩成,479.5萬×20%=95.9萬元,就比你自己的91.8萬元還多。
銀行在乎的是下面幾件事:
| 銀行擔心什麼 | 放到你身上 |
|---|---|
| 還款靠什麼 | 信貸月付是靠薪水,還是要靠股票賺錢才付得出來 |
| 借了幾層 | 融資一層、信貸一層,信貸再拿去融資就是第三層 |
| 急跌時先救誰 | 台積電跌到約1,790元(137.7萬×130%÷1,000股),融資要補錢,信貸月付也還在跑 |
| 錢最後去哪 | 銀行查不到你借完之後會不會再拿去融資,這是審核時看不見的部分 |
對借款可能的影響
官方說得很清楚,銀行不會因為多查到一項資訊就直接砍額度,也不能只憑你有融資就不借。
但融資這筆負債會跟著放上秤,實務上可能出現這些結果:
- 照原額度核准:收入穩、負債不高,融資只是其中一筆
- 額度打折:核給的金額比你申請的少,壓低整體槓桿
- 多要文件:請你補財力證明,或說明資金用途和還款計畫
- 條件變差:利率比預期高,或期數縮短
- 不核准:整體負債已經超出還款能力
銀行看的不是你有沒有融資,是你借到第幾層、扛不扛得住下一次急跌。
融資、融券、借券,銀行都看得到
規範裡這4類的名字都很長,換成你平常的叫法就清楚了:
| 官方名稱 | 你平常怎麼叫它 | 白話 |
|---|---|---|
| 有價證券買賣融資融券 | 融資、融券 | 跟券商借錢買股、借股票來賣 |
| 證券業務借貸款項 | T+5借貸這類 | 買股票時,券商先借你交割款 |
| 有價證券借貸 | 借券 | 跟券商借股票 |
| 不限用途款項借貸 | 不限用途借貸 | 拿手上股票當擔保,跟券商借現金 |
你在券商開的股票融資、跟券商借券,只要有往來,都在這張清單上。
銀行看到的不是明細,是彙總數字:
- 往來券商家數:你跟幾家券商有借貸
- 借款總額度:加起來借了多少(公告寫「授信總額度」)
- 違約金額:有沒有出過事、出了多少
在券商借錢、借股票,都在這4類裡。
什麼是證券業務借貸款項?
手上有融資,申請新貸款時用途說了算
有融資不等於一定會被翻出來。
銀行端那3個條件都符合,你又簽了同意書,承辦人才會調出你的券商帳。
常見7種狀況,銀行會不會看到券商帳
| 你的狀況 | 銀行會看到券商帳嗎 | 原因 |
|---|---|---|
| 有融資,申請信貸、錢要拿去投資 | 會(你同意後) | 新申請+投資理財用途 |
| 有融資,申請信貸、錢要拿去裝潢 | 不會 | 用途不是投資理財 |
| 有借券或融券,申請投資用信貸 | 會(你同意後) | 都在4類裡 |
| 只有現股,申請投資用信貸 | 會查,但查出來是空的 | 4類都沒有紀錄 |
| 有不限用途借貸,舊信貸沒加額度 | 不會 | 舊貸款沒加額度不適用 |
| 舊信貸要加額度,錢要拿去投資 | 很可能會 | 官方只排除「沒加額度」的舊貸款 |
| 轉貸、續約、申請房貸 | 說不準 | 官方還沒說明,先問銀行 |
同樣一筆融資,這次借的錢要拿去做什麼,決定它會不會被翻出來。
券商端:3億元起跳,大券商門檻更高
這一端一般散戶幾乎碰不到,門檻最低就是3億元;而且公告寫明達到門檻「應」查,碰到了就一定要查。
3億元和淨值1%,取比較高的那個
券商要不要查你,看兩個數字,哪個高就用哪個:
- 3億元:固定的最低門檻
- 券商淨值的1%:淨值就是券商資產扣掉負債,屬於股東的錢
| 券商淨值 | 算式 | 門檻 |
|---|---|---|
| 100億元 | 100億×1%=1億元,比3億元低 | 3億元 |
| 300億元 | 300億×1%=3億元,剛好一樣 | 3億元 |
| 1,000億元 | 1,000億×1%=10億元,比3億元高 | 10億元 |
表裡的淨值是舉例,不是哪一家的實際數字。
另外有三點要注意:
- 淨值不到300億元的券商:借到3億元就會查你,淨值更大的券商門檻更高
- 看額度不看用量:券商給你5億元額度,就算只用了1億元,也算達到門檻
- 怎麼合計還沒公布:多筆融資、借貸額度怎麼加總,真的接近門檻,直接問營業員
3億元是券商查你銀行貸款的最低門檻,大券商只會更高。
什麼是券商淨值?
券商的資產扣掉負債之後,真正屬於股東的錢。
淨值越大,1%算出來就越多,門檻也就跟著越高。
券商看得到家數和總額,沒列銀行名稱
真的碰到門檻,券商查到的是你在銀行的借款總覽,不是每家銀行的明細:
| 券商看到什麼 | 公告寫法 |
|---|---|
| 你跟幾家銀行借錢 | 往來金融機構家數 |
| 加起來借了多少 | 授信總額度 |
| 有沒有欠錢沒還 | 負面註記、未清償餘額 |
| 每種用途借多少、有沒有遲繳 | 依用途別列出未逾期與逾期金額 |
用途分成4種:
- 買房:購置不動產
- 買車、買設備:購置動產
- 投資事業:企業投資
- 日常週轉:週轉金
算進去的是你跟銀行的各種借款,信用卡不算。
查到你負債偏高,券商也不會馬上收回借款,各家可能限制加額度、暫停授信,或只先註記風險。
影響的多半是下一次續約,不是當下就抽銀根。
銀行看每日,券商看上月底
兩邊查到的資料,新舊差很多:
| 誰查誰 | 資料多新 | 舉例 |
|---|---|---|
| 銀行查你的券商帳 | 每天更新 | 你前幾天才加碼的融資,銀行查得到 |
| 券商查你的銀行帳 | 上個月底 | 你11月中辦的信貸,券商要到12月才查得到 |
這個時間差,官員在記者會上講得很清楚:
- 張嘉魁:券商原則上只能查到上月底資料
- 黃厚銘:券商評估過風險可控,所以沿用現在的更新頻率
落差在券商那一邊,銀行這邊幾乎是即時的。
查到有融資不代表借不到,金管會:只是參考
查詢結果只是審核時的一份資料,不是一票否決。
查到的券商帳,只是5P審核裡的一份資料
被查到有融資,不代表貸款額度就會被砍:
- 金管會:查到的券商帳只是審核參考之一,銀行還是照授信5P原則綜合評估
- 王允中:銀行局副局長10月1日說,不會因為多查到一項資訊,就直接減少貸款額度
- 證交所規範:寫明查到的信用資料不得作為准駁的唯一依據,銀行不能只憑你有融資就不借你
銀行多看了一份帳,但不能只憑這份帳就拒絕你。
什麼是授信5P原則?
銀行審核貸款常用的評估方式,看的是借款人狀況、資金用途、還款來源、債權保障和未來展望五個面向。
五項會一起看,不會只看其中一項。
不簽同意書,兩端的結果不一樣
| 比較 | 券商端 | 銀行端 |
|---|---|---|
| 要不要你同意 | 要,事先同意 | 要,事先同意 |
| 不同意會怎樣 | 不能查,券商也不會借你這筆 | 官方沒有說明 |
券商端是黃厚銘講明的:客戶不同意就不能查,券商也就不會借,「兩邊都是合意的」。
銀行端如果你不簽,官方沒說會怎樣,申請前先問清楚,別等到送件後才卡關。
同意書是你簽的,拒簽不是犯規,代價是這筆錢可能借不到。
10月31日起跑,券商系統給到2027年3月底
規則已經生效,但券商系統還在蓋,查詢費也分兩段收。
10月31日實施,11月2日才是第一個營業日
證交所10月15日公告,新制10月31日起上線實施。
這天是週六,報導裡因此出現三種日期:
- 10月31日(週六):公告的實施日
- 11月1日(週日):部分報導寫的新案申請起算日
- 11月2日(週一):實施後第一個營業日
三個日期講的是同一個週末,你真正會碰到的,是11月2日起的新申請。
時間表:從發函到系統到位
| 日期 | 發生什麼 | 對你代表什麼 |
|---|---|---|
| 2026年10月6日 | 金管會發函 | 新制的依據 |
| 2026年10月15日 | 證交所公告修正規範 | 規則定案 |
| 2026年10月29日 | 金管會記者會說明 | 查詢條件公開 |
| 2026年10月31日(週六) | 正式實施 | 新申請的貸款開始適用 |
| 2026年11月2日(週一) | 第一個營業日 | 走進銀行、券商就會碰到 |
| 2026年11月30日 | 券商查詢免費期結束 | 查詢費是券商付,不是跟你收 |
| 2026年12月1日 | 券商每查一筆付15元 | 舊制是每筆20元 |
| 2027年3月31日 | 券商系統建置期限 | 各家券商系統上線時間可能不同 |
系統還沒接好,不代表券商可以不查:
- 期限前:券商可以先請證交所協助撈資料,查詢從10月底上線就照常進行
- 過了期限還沒建好:公告要求改用人工或其他替代方式辦理
系統慢慢接,該查的一樣要查。
官方還沒說清楚的4件事
| 問題 | 目前知道的 | 還不知道的 |
|---|---|---|
| 轉貸、續約算不算新申請 | 舊貸款沒加額度不適用 | 轉貸、續約怎麼認定 |
| 房貸算不算 | 條件是個人貸款+投資理財用途 | 房貸有沒有包含 |
| 3億元怎麼合計 | 看券商給你個人的額度 | 多筆額度怎麼加總 |
| 銀行端不簽同意書 | 券商端不簽就不借 | 銀行端會怎麼處理 |
官方還沒講死的地方,別自己猜,申請前先問承辦人。
互查背後:今年違約交割7月就超過去年全年
金管會想讓銀行和券商看清楚你的整體負債,確認有沒有借過頭;看今年的違約數字,就知道它在擔心什麼。
千點急跌接連出現,違約金額創新高
先看違約交割的金額:
| 統計範圍 | 金額 |
|---|---|
| 2026年6月單月・上市股票 | 約28.6億元,2019年公布統計以來單月新高 |
| 2026年1月1日~7月24日・上市櫃 | 96.38億元(上市75.32億+上櫃21.06億) |
| 2025年全年・上市櫃 | 60.77億元(上市38.58億+上櫃22.19億) |
6月那列只算上市股票,那個月違約交割創下7年新高,跟另外兩列範圍不同,不能加在一起看。
上市櫃的兩列可以直接比:
96.38億元 ÷ 60.77億元 ≈ 1.59倍
截至7月24日的上市櫃違約金額,已經是去年全年的1.59倍。
今年大盤不只一次單日跌超過千點,表裡是其中四次:
| 日期 | 跌點 | 跌幅 | 收盤 |
|---|---|---|---|
| 7月28日 | 2,030點 | −4.65% | 41,603點 |
| 7月29日 | 1,564點 | −3.76% | 40,039點 |
| 10月15日 | 1,655.96點 | −3.41% | 46,969.87點 |
| 11月3日 | 1,612.6點 | −3.59% | 43,307.54點 |
7月28日那天,上市櫃融資單日減少約305億元。
急跌一來,維持率掉到130%的融資追繳門檻以下的人就得補錢。
跨業聯徵上路第二天,大盤就跌了1,612.6點,借錢的地方越多,急跌時要補的洞就越多。
四貸同堂是新聞用語,金管會說是資訊交換
新聞常說的「四貸同堂」,指同時用房貸、車貸、信貸、股票融資(或股票質押)借錢買股。
四貸同堂之所以會放大違約風險,問題出在舊制只看得到有沒有違約,看不出一個人疊了幾層。
金管會不用這個說法,兩邊的叫法不一樣:
- 新聞:防四貸同堂
- 金管會:跨業信用資訊交換,王允中10月1日就澄清,金管會從來沒有四貸同堂的管制措施
名字不一樣,對你的效果一樣:條件符合時,你借了幾層,銀行和券商都看得到。
銀行股票質押,另外申報給金管會
如果你是在銀行做股票質押,金管會另外有一套追蹤方式。
銀行新增申報「個人理財週轉金貸款」,最快從2026年10月開始申報9月的資料,裡面包括:
- 理財型房貸
- 個人信貸
- 股票質押融資
- 其他週轉金
這份資料供金管會監理用,跟券商可以查的授信項目不同,別跟跨業聯徵搞混。
申報給金管會看的,跟查給券商看的,是兩本帳。
北信觀察:被查不可怕,怕的是急用才去申請
金管會說查詢只是參考,不會因為多查到一項資訊就直接減少額度,這點我們同意;我們在意的是另一件事:速度。
壓力最大的,是臨時去借錢的人
把已經確定的規則放在一起看,會碰到的幾乎都是「要用錢時才去申請」的人:
- 只查新申請:手上舊的額度不受影響,真正會碰到的,是臨時再去辦一筆新貸款
- 先簽同意、再查詢:銀行端拒簽的後果官方沒寫,可能直接卡住
- 券商帳攤在桌上:你最近剛加碼的融資,承辦人一樣看得到,被多問幾句這筆錢打算怎麼還,也很正常
這些都不代表借不到,但臨時去銀行借一筆錢,承辦人要看的資料比以前多了一份。
股市的時間又很硬,買進後的交割款在T+2(成交後第二個營業日)就要到位,不會等貸款核下來。
影響的不一定是你借不借得到,是你多快借得到。
借錢投資前,先把自己的帳攤開
銀行和券商要看的東西,你自己先看一遍:
| 先盤點什麼 | 去哪看 | 為什麼 |
|---|---|---|
| 券商4類借貸餘額 | 券商App或對帳單 | 銀行查券商時看的就是這些 |
| 銀行貸款家數和總額 | 聯徵中心個人信用報告 | 銀行審核本來就會看,達門檻時券商也會查 |
| 近期的交割款 | 券商交割明細 | T+2要付的錢不會等貸款 |
融資、券商借貸、信貸這幾種管道的差別先弄清楚,哪一筆會被誰看到,心裡就有底。
真的碰上錢卡在路上,交割款不足時的資金調度方案也要事先想好,不要等到交割日早上才找。
自己先看清楚,比等銀行幫你看清楚好。
常見問題
Q1:我只有現股,沒用融資,也會被查嗎?
符合條件還是會查,只是查出來是空的。
銀行看的是這筆貸款要拿去做什麼,不是看你有沒有券商借貸;你去辦投資用的信貸,承辦人一樣會請你簽同意書。
Q2:券商看得到我在哪家銀行借錢嗎?
看不到銀行名稱,只看得到家數和總額。
而且券商給你的額度至少要到3億元才會查,一般投資人很少碰到。
Q3:舊的信貸、融資會被翻出來重審嗎?
沒加額度就不會。
不過你申請一筆新的投資用貸款時,手上原本的融資一樣會出現在查詢結果裡。
舊貸款要加額度,就很可能會被查,加額度前先問銀行。
Q4:跨業查詢會拉低我的聯徵分數嗎?
Q5:民間借款、股票代墊會被查到嗎?
不在跨業聯徵的範圍裡。
公告列出的只有你跟銀行的各種借款,以及券商的4類借貸。
北信辦股票代墊不查聯徵;不過錢借了一樣要照約定時間還,這點跟在哪裡借都一樣。
銀行和券商互看帳本,交割款還是自己顧
這次新制的重點,收進一張表:
| 重點 | 一句話 |
|---|---|
| 實施日 | 2026年10月31日起,11月2日是第一個營業日 |
| 銀行端 | 新申請、錢要拿去投資的個人貸款,不論金額都查 |
| 券商端 | 券商給你的額度達3億元或淨值1%,取較高者 |
| 條件 | 只查新申請,查之前要你同意 |
| 結果 | 只是審核參考之一,不能只憑它就拒絕你 |
| 下一個日期 | 2027年3月31日,券商系統建置期限 |
銀行和券商現在可以互看你的借貸,但有一筆帳誰也不會幫你看:T+2的交割款。
貸款審核可以等,交割日不會等。
交割日上午10:00前錢沒到位,就是違約交割,違約交割對信用的影響會跟著你好幾年。
銀行和券商的資料可以每天更新、每月更新,交割款的期限只有成交後兩個營業日。
北信優質當鋪政府立案75年,專門處理股票代墊和違約交割補救,缺口不一樣,解法也不一樣:
📞免費諮詢專線:02-2550-1333(24小時接聽,門市服務時間週一至週六8:00~20:00)
💬LINE諮詢:@bs25501333
免責聲明
內容為股票知識分享,不構成任何投資或借貸建議。
跨業信用查詢相關規定以臺灣證券交易所及金管會公告為準,個股交易資訊以公開資訊觀測站揭露為準。
北信優質當鋪|政府立案75年|103臺北市大同區南芳里重慶北路二段194號|02-2550-1333

